
Compare los costes de producción de voz por minuto aprobado con el mismo guion, voz, idioma y requisitos de aceptación. Incluya suscripciones, puestos de pago, uso facturado, reintentos, edición y revisión lingüística cualificada. Utilice una hoja de costes y escenarios de demanda para evaluar la carga de trabajo antes de considerar el precio anunciado de una suscripción como su presupuesto de producción.
¿Cuál es la unidad adecuada para comparar los costes de voz?
La unidad de compra útil es el minuto aprobado: audio que cumple su estándar de entrega y puede utilizarse en el proyecto previsto. Los caracteres de entrada describen el texto enviado. Los minutos generados describen el audio producido. Ninguna de estas medidas indica cuánto audio aceptable recibe realmente su equipo.
Mantenga las tres medidas en la hoja de cálculo. Un guion puede producir distintas duraciones según la velocidad del habla, y los intentos rechazados pueden consumir uso sin aumentar el audio aprobado. Cuente un pasaje aceptado una sola vez, aunque aparezca en varios archivos internos de revisión.
Defina la aprobación antes de recopilar precios. Especifique el texto correcto, la pronunciación, el ritmo, el formato de entrega y el uso autorizado. Si solo necesita audio, confirme que el flujo seleccionado ofrece esa salida. No trate el coste de una presentación terminada más amplia como una cotización de voz directamente equivalente.
¿Qué supuestos de carga de trabajo deben mantenerse constantes?
Prepare una especificación que acompañe cada cotización y prueba piloto. Utilice una versión aprobada del guion y una combinación representativa de idiomas. Incluya nombres, cifras y terminología difíciles cuando formen parte de la producción habitual; un guion deliberadamente fácil puede infravalorar el trabajo de revisión.
| Variable de trabajo | Mantener constante | Su especificación |
|---|---|---|
| Guion | Texto aprobado y número de caracteres | [ ] |
| Idioma y voz | Idioma, necesidades de pronunciación y fuente de voz autorizada | [ ] |
| Entrega | Ritmo objetivo, intervalo de duración y formato de audio | [ ] |
| Aceptación | Revisor identificado y criterios objetivos de aprobación | [ ] |
| Demanda | Minutos aprobados y fecha límite por periodo | [ ] |
| Alcance | Solo audio o trabajo multimedia con una asignación explícita | [ ] |
No imponga una duración idéntica si eso hace que un idioma suene poco natural. Defina un intervalo permitido y use los minutos realmente aprobados en el cálculo final. Mantenga equivalentes el mensaje y el estándar de calidad.
Separe la narración recurrente de la preparación inicial. La preparación de la voz, las decisiones de pronunciación y la corrección del guion pueden afectar al primer mes de manera distinta a los siguientes. Mantenga esos costes en la decisión de compra, aunque presente por separado los costes de producción recurrentes.
¿Qué cargos deben incluirse en la comparación?
Incluya los costes necesarios para entregar la carga especificada: compromiso de suscripción, puestos de pago, uso adicional, reintentos facturados, posproducción y revisión cualificada. Utilice pruebas de facturación reales o una cotización fechada. Para AKOOL, consulte las condiciones actuales del plan y confirme la configuración aplicable a la cuenta.
Separe el compromiso de pago de la asignación de costes. Un contrato anual puede mostrarse como un equivalente mensual y exigir un compromiso mayor. Registre el calendario de pagos, la moneda y los impuestos. Especifique si su comparación interna incluye, excluye o considera no recuperables los impuestos.
Cuente una sola vez el uso incluido y las recargas. Si la suscripción ya cubre la cuota utilizada por la tarea, no añada un segundo cargo teórico de uso al total de efectivo. Registre las unidades consumidas para planificar capacidad y añada al coste en efectivo solo las compras adicionales reales.
Antes de aceptar una cotización, pregunte por la unidad de facturación, la cuota, el tratamiento de reintentos, la caducidad o acumulación del uso, los accesos necesarios y las condiciones de uso comercial. Registre los límites de concurrencia o rendimiento relevantes para los plazos. Marque las cuestiones sin respuesta como “sin confirmar”; no las sustituya por una descripción general del producto. Consulte la guía de facturación de AKOOL para localizar información específica de la cuenta.
¿Cómo se calcula el coste por minuto aprobado?
Divida el coste total atribuible a la producción de voz entre los minutos aprobados del mismo periodo. Mantenga una vista separada del gasto marginal para decidir si acepta una tarea adicional.
Coste por minuto aprobado = (cuotas fijas asignadas + compras de uso adicional + trabajo de producción y revisión + otros cargos atribuibles) ÷ minutos aprobados.
| Dato de la hoja de costes | Cómo registrarlo | Su dato |
|---|---|---|
| Cuotas fijas y puestos de pago | Asignar una sola vez mediante una regla explícita | [ ] |
| Uso adicional | Recargas o excesos realmente comprados más allá de la cuota incluida | [ ] |
| Reintentos | Registrar unidades y cargos; excluir importes ya contabilizados arriba | [ ] |
| Edición | Horas × coste por hora con cargas incluidas | [ ] |
| Revisión lingüística | Horas de revisión cualificada × coste por hora | [ ] |
| Otros cargos | Costes necesarios de entrega o derechos no incluidos en otras partidas | [ ] |
| Minutos aprobados | Duración aceptada, contabilizada una sola vez | [ ] |
| Resultado normalizado | Coste total atribuible ÷ minutos aprobados | [ ] |
Para las suscripciones compartidas, elija una regla de asignación justificable antes de comparar resultados. Puede asignar por uso registrado o capacidad reservada, siempre que aplique la misma regla en cada periodo. Muestre tanto el coste de voz asignado como la obligación total de suscripción, para que una asignación pequeña no oculte una compra grande.
Si ningún resultado supera la revisión, indique cero minutos aprobados y un coste por minuto aprobado no definido. No divida entre la duración generada para aparentar un resultado satisfactorio. Investigue el audio rechazado y conserve su gasto en el registro del proyecto.
¿Qué cambia cuando crece el equipo?
Pruebe una demanda baja, prevista y máxima con el mismo estándar de aceptación. Las siguientes cifras son supuestos de planificación totalmente hipotéticos, en dólares estadounidenses y sin impuestos. No son precios de AKOOL, cotizaciones de cuenta ni resultados observados. Las cuotas fijas incluyen los puestos; la columna de uso recoge únicamente compras adicionales.
| Dato | Baja | Prevista | Máxima | Su dato |
|---|---|---|---|---|
| Minutos aprobados | 20 | 60 | 120 | [ ] |
| Minutos generados, incluidos los reintentos | 30 | 84 | 192 | [ ] |
| Cuotas fijas asignadas | 80 | 80 | 80 | [ ] |
| Compras de uso adicional | 0 | 40 | 160 | [ ] |
| Edición: horas × 30 USD | 1 × 30 = 30 | 2 × 30 = 60 | 5 × 30 = 150 | [ ] |
| Revisión: horas × 40 USD | 1 × 40 = 40 | 3 × 40 = 120 | 8 × 40 = 320 | [ ] |
| Coste total atribuible | 150 | 300 | 710 | [ ] |
| Coste por minuto aprobado | $7.50 | $5.00 | $5.92 | [ ] |
En este ejemplo, la demanda prevista distribuye la asignación fija entre más minutos aprobados. La demanda máxima aumenta los reintentos y el trabajo de revisión, por lo que el coste normalizado vuelve a subir. Ningún escenario demuestra que una opción sea más barata en general.
Registre las cuotas no utilizadas por separado del coste en efectivo. Pueden explicar una utilización baja, pero no son otra comisión. Compruebe si el volumen máximo cabe en la cuota cotizada, la concurrencia disponible y la capacidad de revisión. Un coste unitario calculado más bajo no sirve si el audio aprobado llega fuera de plazo.
¿Cómo debe evaluarse AKOOL para esta carga de trabajo?
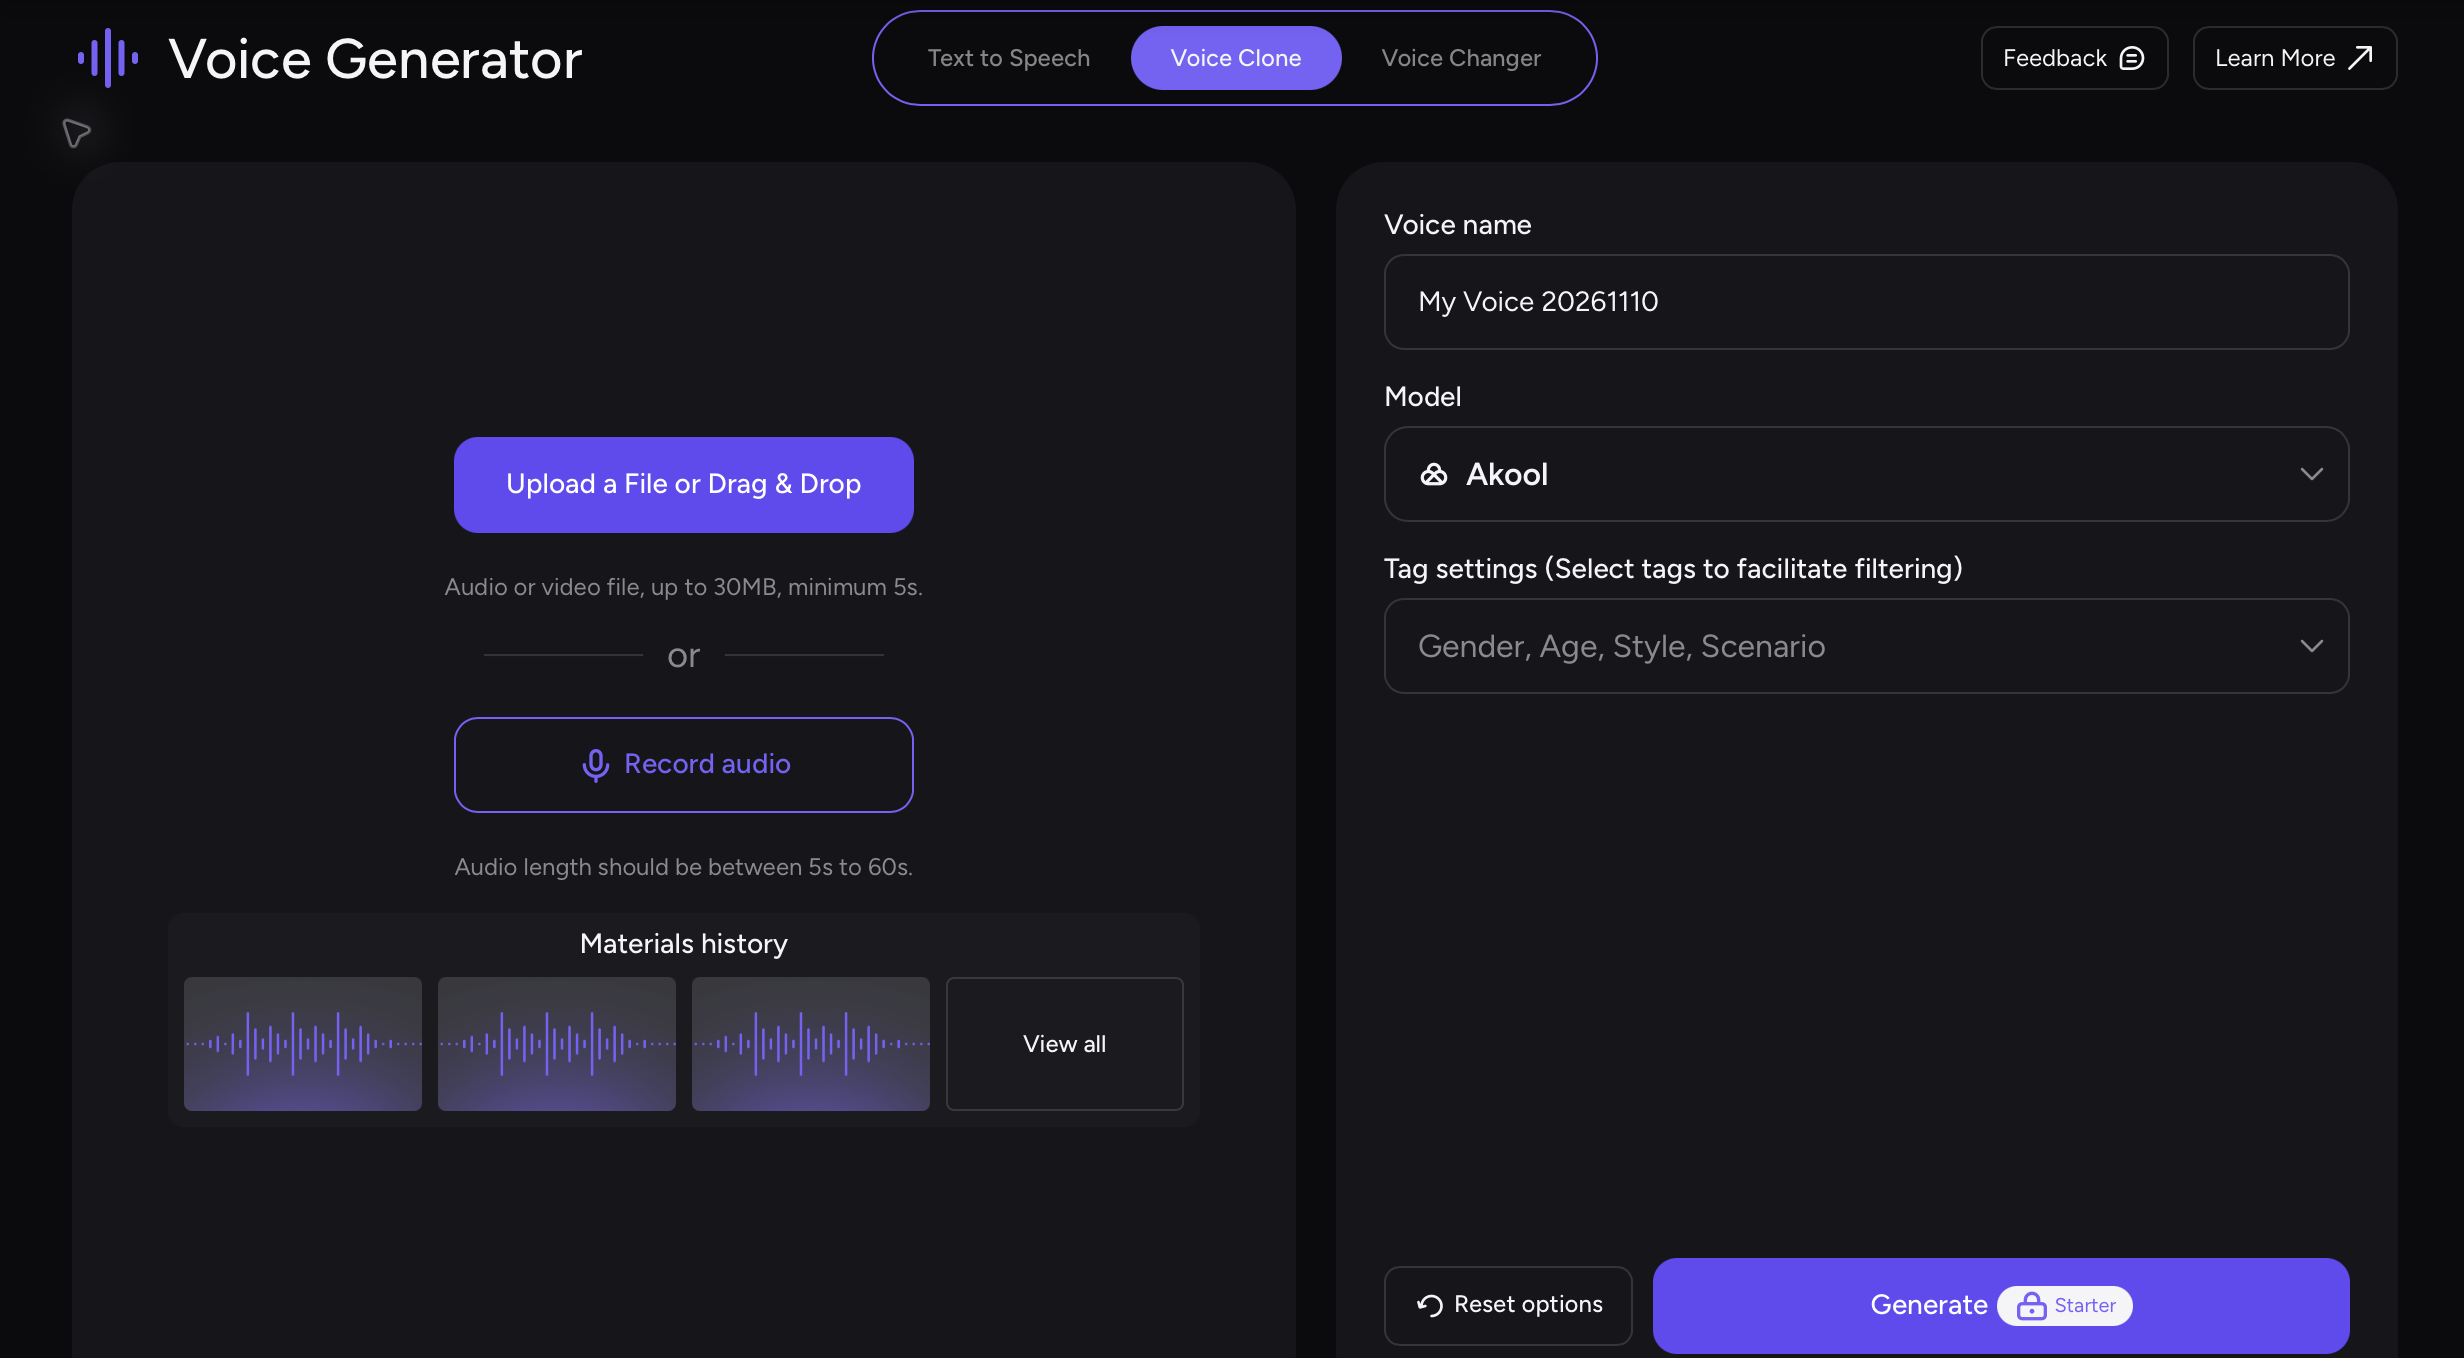
Valide una tarea de voz representativa en la cuenta seleccionada antes de confiar en el presupuesto. La guía de entradas para presentadores de AKOOL describe la voz basada en guion y las entradas de audio pregrabado. Esa documentación no acredita una exportación de solo audio, una tarifa de voz aplicable ni equivalencia con una solución independiente para su tarea.
Confirme los ajustes de voz disponibles, la vía de salida, la unidad de facturación, la cuota, la concurrencia y el uso comercial previsto. Solicite aclaraciones cuando las condiciones de la cuenta sean incompletas. Mantenga estos campos sin verificar hasta contar con pruebas de la cuenta o una cotización escrita.
Utilice un registro de aceptación del piloto con la versión del guion, la voz seleccionada, las unidades enviadas, la duración generada, las unidades facturadas, las observaciones de pronunciación y ritmo, las comprobaciones de exportación y la duración aprobada. Registre el tiempo del revisor mientras trabaja. Aquí no se presenta ninguna prueba con cargas equivalentes ni cotización de cuenta.
Una suscripción más amplia puede compensar si su equipo tiene una demanda real y presupuestada de sus otras funciones. Asigne ese valor de forma explícita, sin asumir que cada función incluida sustituye un gasto existente. Revise las condiciones actuales de AKOOL y calcule después el coste de una tarea de voz representativa.