
Vergleichen Sie die Kosten der Sprachproduktion pro freigegebener Minute bei gleichen Anforderungen an Skript, Stimme, Sprache und Abnahme. Berücksichtigen Sie Abonnements, kostenpflichtige Nutzerplätze, abgerechnete Nutzung, Wiederholungsversuche, Bearbeitung und qualifizierte Sprachprüfung. Prüfen Sie die Arbeitslast mit einer Kostenübersicht und Nachfrageszenarien, bevor Sie einen beworbenen Abonnementpreis als Produktionsbudget ansetzen.
Welche Einheit eignet sich für Sprachproduktionskosten?
Die sinnvolle Einkaufseinheit ist die freigegebene Minute: Audio, das Ihren Lieferstandard erfüllt und im vorgesehenen Projekt verwendet werden kann. Eingabezeichen beschreiben den eingereichten Text. Generierte Minuten beschreiben den erzeugten Umfang. Keine dieser Größen zeigt, wie viel abnahmefähigen Sprechertext Ihr Team tatsächlich erhält.
Führen Sie alle drei Größen in der Übersicht. Ein Skript kann bei unterschiedlichem Sprechtempo verschieden lange Ergebnisse liefern. Abgelehnte Versuche können Nutzung verbrauchen, ohne den freigegebenen Umfang zu erhöhen. Zählen Sie eine abgenommene Passage nur einmal, auch wenn sie in mehreren internen Prüfdateien vorkommt.
Definieren Sie die Abnahme, bevor Sie Preise einholen. Legen Sie korrekten Wortlaut, Aussprache, Tempo, Lieferformat und zulässige Nutzung fest. Wenn ausschließlich Audio benötigt wird, bestätigen Sie, dass der gewählte Ablauf diese Ausgabe ermöglicht. Behandeln Sie die Kosten einer umfassenderen fertigen Präsentation nicht wie ein direkt gleichwertiges Sprachangebot.
Welche Annahmen zur Arbeitslast müssen gleich bleiben?
Erstellen Sie eine Spezifikation, die jedem Angebot und Pilotversuch beiliegt. Verwenden Sie dieselbe freigegebene Skriptversion und einen repräsentativen Sprachenmix. Nehmen Sie schwierige Namen, Zahlen und Fachbegriffe auf, wenn sie in der üblichen Produktion vorkommen. Ein absichtlich einfacher Text kann den Prüfaufwand unterschätzen.
| Arbeitsvariable | Konstant halten | Ihre Spezifikation |
|---|---|---|
| Skript | Freigegebener Wortlaut und Zeichenzahl | [ ] |
| Sprache und Stimme | Sprache, Ausspracheanforderungen und autorisierte Stimmquelle | [ ] |
| Lieferung | Zieltempo, zulässige Dauer und Audioformat | [ ] |
| Abnahme | Benannte Prüfkraft und objektive Bestehenskriterien | [ ] |
| Nachfrage | Freigegebene Minuten und Frist je Zeitraum | [ ] |
| Umfang | Nur Audio oder ausdrücklich zugeordnete Multimediaarbeiten | [ ] |
Erzwingen Sie keine identische Dauer, wenn dadurch eine Sprache unnatürlich klingt. Geben Sie einen zulässigen Zeitrahmen an und verwenden Sie die tatsächlich freigegebenen Minuten im Endergebnis. Halten Sie Aussage und Qualitätsstandard gleichwertig.
Trennen Sie regelmäßige Sprachproduktion von der einmaligen Einrichtung. Stimmvorbereitung, Ausspracheentscheidungen und Skriptbereinigung können den ersten Monat anders beeinflussen als spätere Produktionen. Berücksichtigen Sie diese Kosten bei der Kaufentscheidung, auch wenn Sie die Wirtschaftlichkeit wiederkehrender Lieferungen gesondert darstellen.
Welche Gebühren gehören in den Vergleich?
Berücksichtigen Sie die für die spezifizierte Arbeit erforderlichen Kosten: Abonnementverpflichtung, kostenpflichtige Nutzerplätze, zusätzliche Nutzung, abgerechnete Wiederholungen, Nachbearbeitung und qualifizierte Prüfung. Verwenden Sie tatsächliche Abrechnungsbelege oder ein datiertes Angebot. Prüfen Sie für AKOOL die aktuellen Tarifbedingungen und bestätigen Sie die zutreffende Kontokonfiguration.
Trennen Sie Zahlungsverpflichtung und Kostenzuordnung. Ein Jahresvertrag kann als monatlicher Gegenwert dargestellt werden und dennoch eine größere Verpflichtung erfordern. Erfassen Sie Zahlungszeitpunkte, Währung und Steuern. Geben Sie an, ob Ihre interne Rechnung Steuern einschließt, ausschließt oder als nicht erstattungsfähig behandelt.
Zählen Sie enthaltene Nutzung und Zusatzkäufe nur einmal. Wenn das Abonnement das von der Aufgabe genutzte Kontingent bereits bezahlt, addieren Sie keine zweite fiktive Nutzungsgebühr zur Zahlungssumme. Erfassen Sie verbrauchte Einheiten für die Kapazitätsplanung und nehmen Sie nur tatsächliche Zusatzkäufe in die Barausgaben auf.
Fragen Sie vor der Annahme eines Angebots nach Abrechnungseinheit, Kontingent, Behandlung von Wiederholungen, Verfall oder Übertragbarkeit, erforderlichen Zugängen und kommerziellen Nutzungsbedingungen. Erfassen Sie für Fristen relevante Parallelitäts- oder Durchsatzbedingungen. Kennzeichnen Sie offene Punkte als „unbestätigt“, statt sie durch eine allgemeine Produktbeschreibung zu ersetzen. Nutzen Sie den AKOOL-Abrechnungsleitfaden, um kontospezifische Informationen zu finden.
Wie berechnen Sie die Kosten pro freigegebener Minute?
Teilen Sie die gesamten zurechenbaren Sprachproduktionskosten durch die freigegebenen Ausgabeminuten desselben Zeitraums. Führen Sie zusätzliche Ausgaben für eine einzelne weitere Aufgabe gesondert auf, wenn Sie über deren Annahme entscheiden.
Kosten pro freigegebener Minute = (zugeordnete feste Gebühren + Zusatzkäufe für Nutzung + Produktions- und Prüfarbeit + sonstige zurechenbare Gebühren) ÷ freigegebene Minuten.
| Eintrag in der Kostenübersicht | Erfassung | Ihr Wert |
|---|---|---|
| Feste Gebühren und kostenpflichtige Nutzerplätze | Einmal nach einer dokumentierten Regel zuordnen | [ ] |
| Zusätzliche Nutzung | Tatsächlich gekaufte Aufstockungen oder Mehrnutzung über das enthaltene Kontingent hinaus | [ ] |
| Wiederholungsversuche | Einheiten und Gebühren erfassen; bereits oben gezählte Kosten ausschließen | [ ] |
| Bearbeitung | Stunden × vollständige Personalkosten pro Stunde | [ ] |
| Sprachprüfung | Stunden qualifizierter Prüfung × Stundensatz | [ ] |
| Sonstige Gebühren | Notwendige Liefer- oder Rechtekosten, die nicht anderweitig erfasst sind | [ ] |
| Freigegebene Minuten | Abgenommene Ausgabedauer, einmal gezählt | [ ] |
| Normiertes Ergebnis | Gesamte zurechenbare Kosten ÷ freigegebene Minuten | [ ] |
Legen Sie bei gemeinsam genutzten Abonnements vor dem Vergleich eine begründbare Zuordnungsregel fest. Sie können nach erfasster Nutzung oder reservierter Kapazität verteilen, sofern die Regel in jedem Zeitraum gleich bleibt. Zeigen Sie sowohl den zugeordneten Sprachkostenanteil als auch die vollständige Abonnementverpflichtung, damit ein kleiner Anteil keine große Anschaffung verdeckt.
Wenn kein Ergebnis die Prüfung besteht, melden Sie null freigegebene Minuten und einen nicht definierten Preis pro freigegebener Minute. Teilen Sie nicht durch die generierte Dauer, um einen scheinbaren Erfolg darzustellen. Untersuchen Sie abgelehnte Ergebnisse und behalten Sie deren Ausgaben im Projektprotokoll.
Was ändert sich, wenn das Team wächst?
Prüfen Sie geringe, erwartete und maximale Nachfrage mit demselben Abnahmestandard. Die folgenden Zahlen sind vollständig fiktive Planungswerte in US-Dollar ohne Steuern. Sie sind weder AKOOL-Preise noch Kontoangebote oder beobachtete Leistungsdaten. Feste Gebühren umfassen Nutzerplätze; die Nutzungsspalte enthält ausschließlich Zusatzkäufe.
| Eingabe | Gering | Erwartet | Spitze | Ihr Wert |
|---|---|---|---|---|
| Freigegebene Minuten | 20 | 60 | 120 | [ ] |
| Generierte Minuten einschließlich Wiederholungen | 30 | 84 | 192 | [ ] |
| Zugeordnete feste Gebühren | 80 | 80 | 80 | [ ] |
| Zusatzkäufe für Nutzung | 0 | 40 | 160 | [ ] |
| Bearbeitung: Stunden × 30 US-Dollar | 1 × 30 = 30 | 2 × 30 = 60 | 5 × 30 = 150 | [ ] |
| Prüfung: Stunden × 40 US-Dollar | 1 × 40 = 40 | 3 × 40 = 120 | 8 × 40 = 320 | [ ] |
| Gesamte zurechenbare Kosten | 150 | 300 | 710 | [ ] |
| Kosten pro freigegebener Minute | $7.50 | $5.00 | $5.92 | [ ] |
In diesem Beispiel verteilt die erwartete Nachfrage den festen Kostenanteil auf mehr freigegebene Ausgabe. Die Spitzennachfrage erhöht Wiederholungen und Prüfaufwand, sodass die normierten Kosten wieder steigen. Kein Szenario belegt eine grundsätzlich günstigere Option.
Erfassen Sie ungenutzte Kontingente getrennt von Barausgaben. Sie können eine schlechte Auslastung erklären, sind aber keine zusätzliche Gebühr. Prüfen Sie, ob das Spitzenvolumen zum angebotenen Kontingent, zur verfügbaren Parallelität und zur Prüfbearbeitung passt. Niedrigere rechnerische Stückkosten helfen nicht, wenn das freigegebene Audio zu spät eintrifft.
Wie sollte AKOOL für diese Arbeitslast bewertet werden?
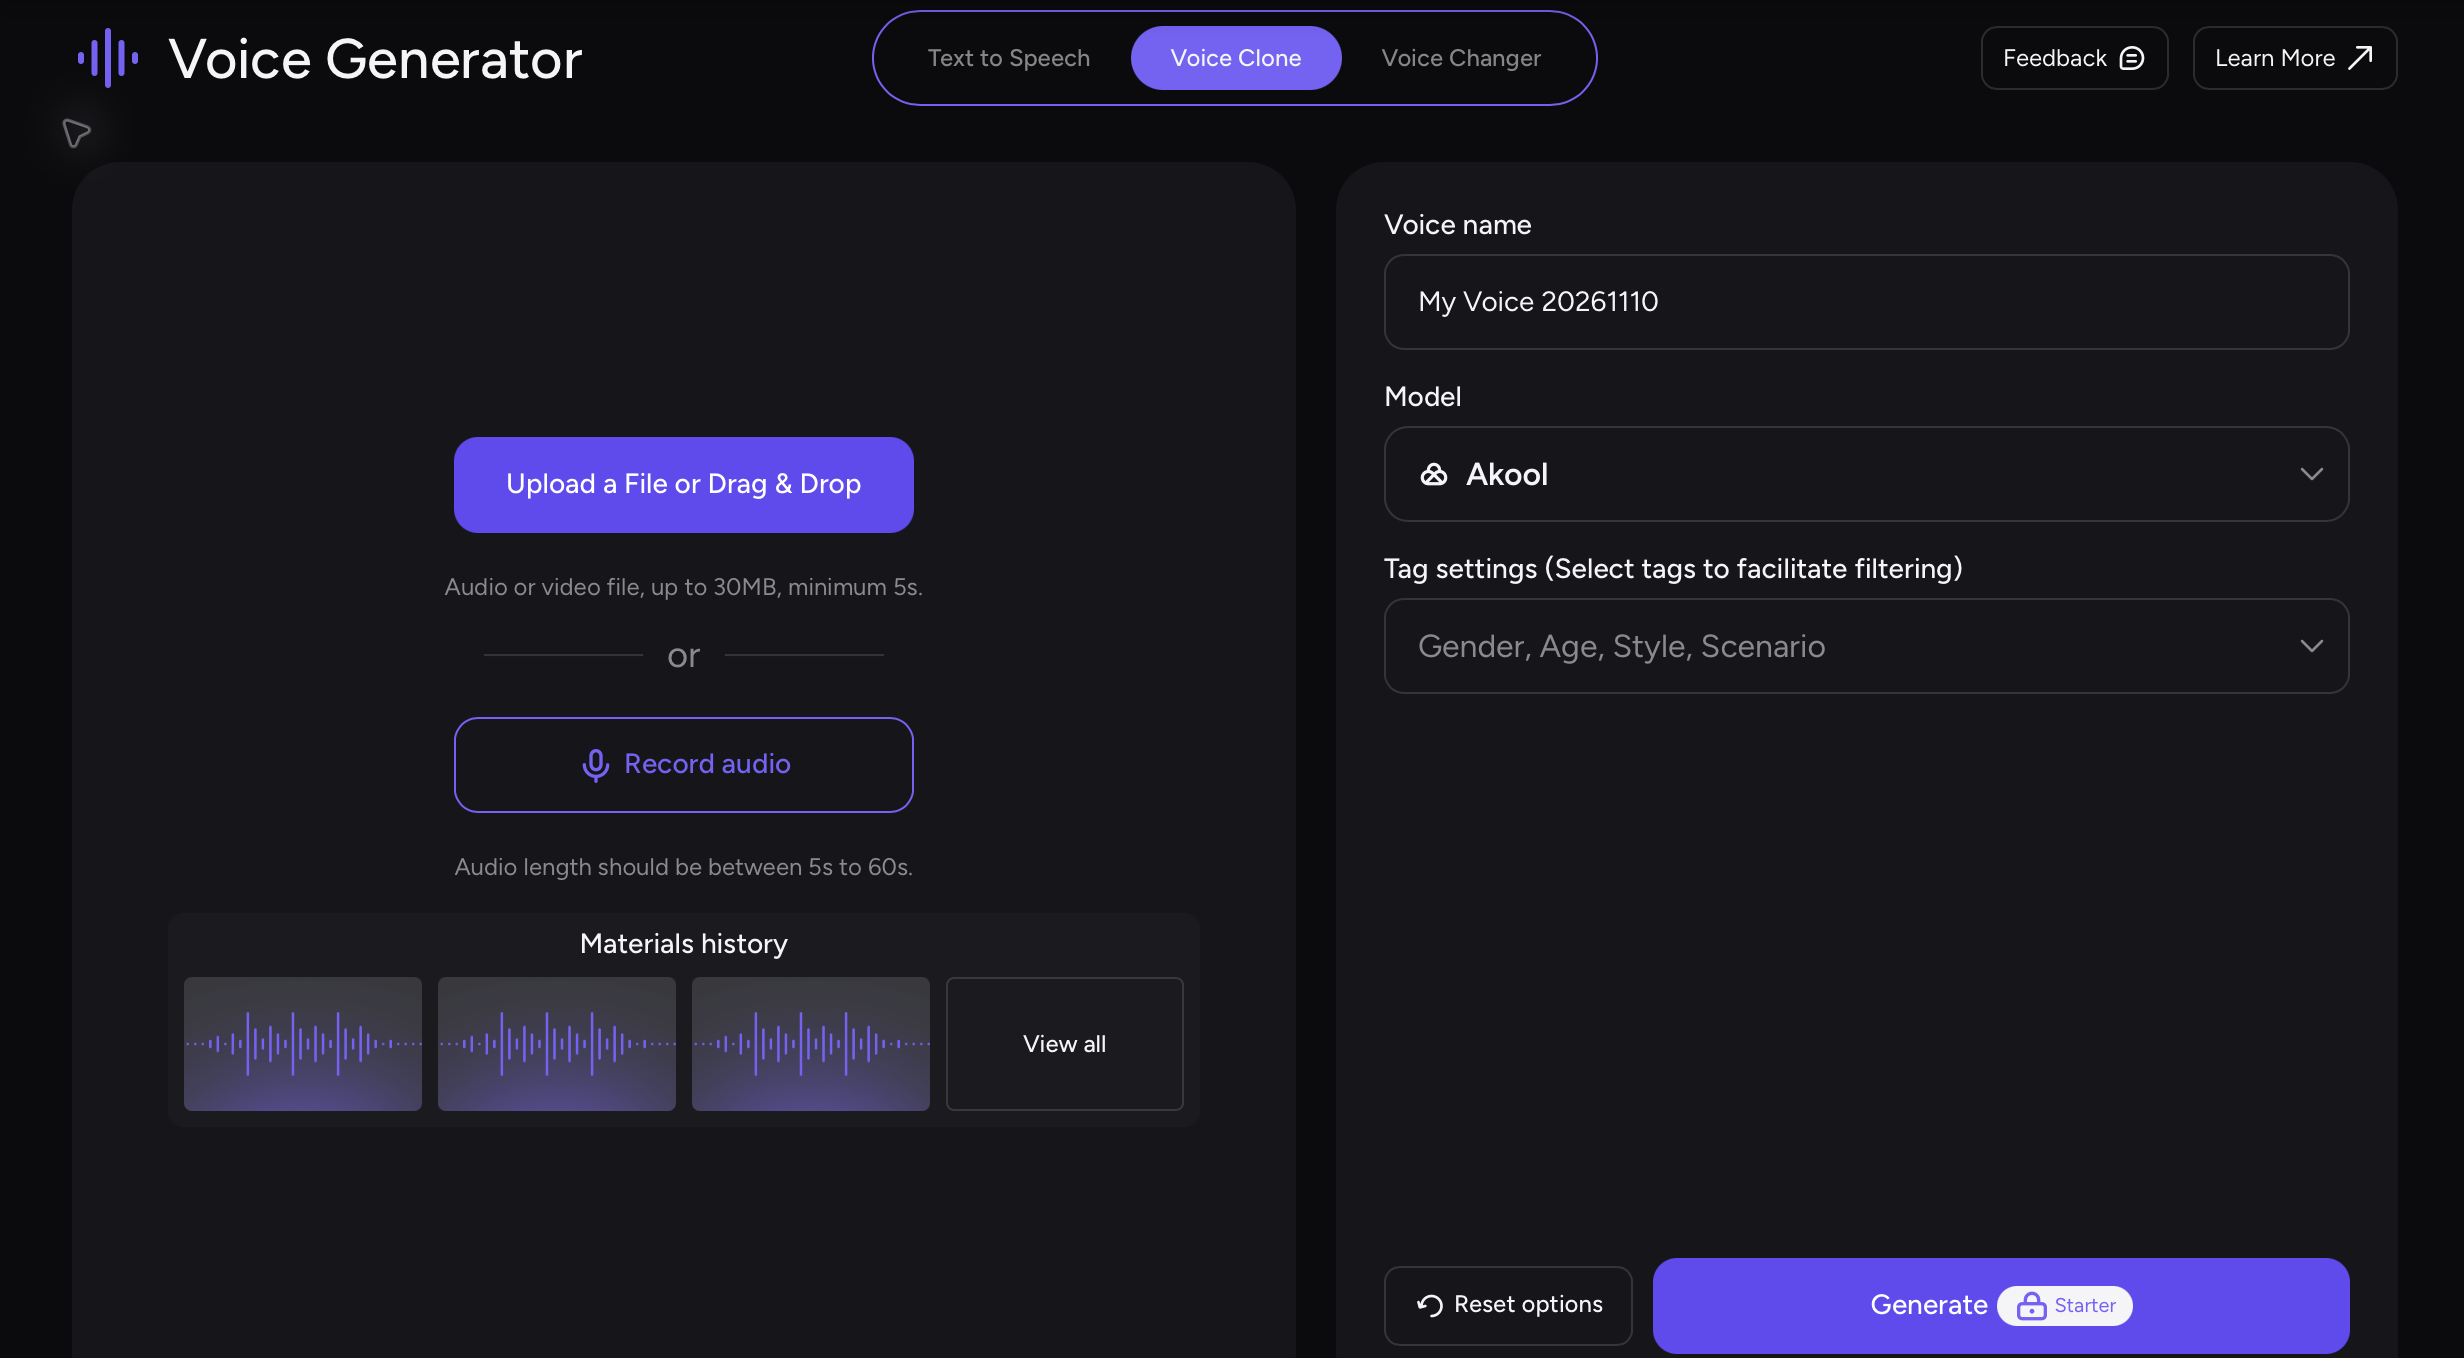
Validieren Sie eine repräsentative Sprachaufgabe im gewählten Konto, bevor Sie sich auf das Budget verlassen. Der Leitfaden für Präsentator-Eingaben von AKOOL beschreibt skriptbasierte Sprache und vorab aufgezeichnete Audioeingaben. Die Dokumentation bestätigt weder einen reinen Audioexport noch einen anwendbaren Sprachpreis oder Gleichwertigkeit mit einer eigenständigen Sprachlösung für Ihre Aufgabe.
Bestätigen Sie verfügbare Stimmeneinstellungen, Ausgabeweg, Abrechnungseinheit, Kontingent, Parallelität und vorgesehene kommerzielle Nutzung. Fordern Sie bei unvollständigen Kontobedingungen Klärung an. Lassen Sie die Felder ungeprüft, bis Kontobelege oder ein schriftliches Angebot sie stützen.
Führen Sie ein Pilot-Abnahmeprotokoll mit Skriptversion, gewählter Stimme, eingereichten Einheiten, generierter Dauer, abgerechneten Einheiten, Aussprache- und Tempobefunden, Exportprüfungen und freigegebener Dauer. Erfassen Sie Prüfzeit während der Arbeit. Hier werden weder ein Test mit identischer Arbeitslast noch ein Kontoangebot vorgelegt.
Ein umfassenderes Abonnement kann sinnvoll sein, wenn Ihr Team echte, budgetierte Nachfrage nach weiteren Funktionen hat. Ordnen Sie diesen Wert ausdrücklich zu, statt anzunehmen, jede enthaltene Funktion ersetze bestehende Ausgaben. Prüfen Sie die aktuellen AKOOL-Bedingungen und kalkulieren Sie anschließend eine repräsentative Sprachaufgabe.