
قارن تكاليف إنتاج الكلام لكل دقيقة صوت معتمدة وفق المتطلبات نفسها للنص والصوت واللغة والقبول. أدرج الاشتراكات ومقاعد المستخدمين المدفوعة والاستخدام المفوتر وإعادة المحاولات والتحرير والمراجعة اللغوية المؤهلة. استخدم ورقة تكاليف وسيناريوهات للطلب لتقييم عبء العمل قبل اعتبار سعر الاشتراك المعلن ميزانية للإنتاج.
ما الوحدة المناسبة لمقارنة تكاليف الكلام؟
وحدة الشراء المفيدة هي الدقيقة المعتمدة: صوت يستوفي معيار التسليم ويمكن استخدامه في المشروع المقصود. تصف أحرف الإدخال النص المرسل، وتصف الدقائق المولدة مدة المخرجات. ولا يوضح أي منهما مقدار التعليق الصوتي المقبول الذي يحصل عليه فريقك فعليًا.
احتفظ بالمقاييس الثلاثة في ورقة الحساب. قد ينتج النص مددًا مختلفة باختلاف سرعة الكلام، وقد تستهلك المحاولات المرفوضة الاستخدام دون زيادة المخرجات المعتمدة. احسب المقطع المقبول مرة واحدة، حتى لو ظهر في عدة ملفات للمراجعة الداخلية.
حدد شروط الاعتماد قبل جمع الأسعار. وضح صحة النص والنطق والإيقاع وصيغة التسليم والاستخدام المسموح. إذا كان المطلوب صوتًا فقط، فتأكد من أن سير العمل المختار يوفر هذه المخرجات. لا تعامل تكلفة عرض تقديمي مكتمل وأوسع نطاقًا على أنها عرض سعر مكافئ مباشرة لإنتاج الكلام.
ما افتراضات عبء العمل التي يجب تثبيتها؟
أنشئ مواصفة لعبء العمل ترافق كل عرض سعر وتجربة أولية. استخدم نسخة معتمدة واحدة من النص ومزيجًا ممثلًا من اللغات. أدرج الأسماء والأرقام والمصطلحات الصعبة إذا كانت جزءًا من الإنتاج المعتاد؛ فقد يقلل نص سهل عمدًا من تقدير جهد المراجعة.
| متغير عبء العمل | ما يجب تثبيته | مواصفتك |
|---|---|---|
| النص | الصياغة المعتمدة وعدد الأحرف | [ ] |
| اللغة والصوت | اللغة ومتطلبات النطق ومصدر الصوت المصرح به | [ ] |
| التسليم | الإيقاع المستهدف ونطاق المدة وصيغة الصوت | [ ] |
| القبول | مراجع محدد وشروط نجاح موضوعية | [ ] |
| الطلب | الدقائق المعتمدة والموعد النهائي لكل فترة | [ ] |
| النطاق | صوت فقط، أو عمل متعدد الوسائط مع توزيع واضح للتكلفة | [ ] |
لا تفرض مدة متطابقة إذا جعل ذلك إحدى اللغات غير طبيعية. حدد نطاقًا مسموحًا للتسليم، واستخدم الدقائق المعتمدة الفعلية في الحساب النهائي. حافظ على تكافؤ الرسالة المقصودة ومعيار الجودة.
افصل التعليق الصوتي المتكرر عن الإعداد الأولي. قد يؤثر إعداد الصوت وقرارات النطق وتنقيح النص في الشهر الأول بصورة تختلف عن الإنتاج اللاحق. احتفظ بهذه التكاليف في قرار الشراء، حتى إن عرضت تكاليف التسليم المتكرر بصورة منفصلة.
ما الرسوم التي تدخل في المقارنة؟
أدرج التكاليف اللازمة لتسليم عبء العمل المحدد: الالتزام بالاشتراك، ومقاعد المستخدمين المدفوعة، والاستخدام الإضافي، والمحاولات المفوترة، والمعالجة اللاحقة، والمراجعة المؤهلة. استخدم أدلة فواتير فعلية أو عرض سعر مؤرخًا. بالنسبة إلى AKOOL، راجع شروط الخطط الحالية وتأكد من إعداد الحساب المنطبق.
افصل الالتزام النقدي عن توزيع التكاليف. قد يظهر الاتفاق السنوي بسعر مكافئ شهريًا مع أنه يتطلب التزامًا أكبر. سجل مواعيد الدفع والعملة والضرائب. وضح ما إذا كانت الضرائب مشمولة أو مستثناة أو غير قابلة للاسترداد في المقارنة الداخلية.
احسب الاستخدام المشمول والإضافات مرة واحدة. إذا كان الاشتراك يغطي بالفعل الحصة التي تستهلكها المهمة، فلا تضف رسم استخدام افتراضيًا ثانيًا إلى الإجمالي النقدي. سجل الوحدات المستهلكة لتخطيط السعة، وأضف فقط المشتريات الإضافية الفعلية إلى التكلفة النقدية.
قبل قبول عرض السعر، اسأل عن وحدة الفوترة والحصة ومعاملة المحاولات المعادة وشروط الانتهاء أو الترحيل والوصول المطلوب وشروط الاستخدام التجاري. سجل شروط التزامن أو الإنتاجية المرتبطة بالمواعيد. ضع علامة «غير مؤكد» على أي بند بلا إجابة، ولا تستبدله بوصف عام للمنتج. استخدم دليل فوترة AKOOL للوصول إلى معلومات خاصة بالحساب.
كيف تحسب تكلفة الدقيقة المعتمدة؟
اقسم إجمالي تكلفة إنتاج الكلام المنسوبة إلى العمل على دقائق المخرجات المعتمدة للفترة نفسها. احتفظ بعرض منفصل للإنفاق الهامشي عند تقرير قبول مهمة إضافية واحدة.
تكلفة الدقيقة المعتمدة = (الرسوم الثابتة الموزعة + مشتريات الاستخدام الإضافي + عمل الإنتاج والمراجعة + الرسوم الأخرى المنسوبة) ÷ الدقائق المعتمدة.
| بند ورقة التكاليف | طريقة تسجيله | قيمتك |
|---|---|---|
| الرسوم الثابتة ومقاعد المستخدمين المدفوعة | وزعها مرة واحدة وفق قاعدة معلنة | [ ] |
| الاستخدام الإضافي | الإضافات أو التجاوزات المشتراة فعليًا خارج الحصة المشمولة | [ ] |
| إعادة المحاولات | سجل الوحدات والرسوم، واستبعد الرسوم المحسوبة أعلاه | [ ] |
| التحرير | الساعات × تكلفة الساعة الشاملة | [ ] |
| المراجعة اللغوية | ساعات المراجع المؤهل × تكلفة الساعة | [ ] |
| رسوم أخرى | تكاليف التسليم أو الحقوق الضرورية غير المحتسبة في موضع آخر | [ ] |
| الدقائق المعتمدة | مدة المخرجات المقبولة، محسوبة مرة واحدة | [ ] |
| النتيجة الموحدة | إجمالي التكلفة المنسوبة ÷ الدقائق المعتمدة | [ ] |
بالنسبة إلى الاشتراكات المشتركة، اختر قاعدة توزيع قابلة للتبرير قبل مقارنة النتائج. يمكنك التوزيع حسب الاستخدام المسجل أو السعة المحجوزة، بشرط تطبيق القاعدة نفسها في كل فترة. اعرض تكلفة الكلام الموزعة والالتزام الكامل بالاشتراك حتى لا يخفي توزيع صغير عملية شراء كبيرة.
إذا لم تنجح أي مخرجات في المراجعة، فسجل صفر دقيقة معتمدة وتكلفة دقيقة معتمدة غير محددة. لا تقسم على المدة المولدة لإظهار نتيجة ناجحة ظاهريًا. افحص المخرجات المرفوضة واحتفظ بإنفاقها في سجل المشروع.
ما الذي يتغير عند توسع الفريق؟
اختبر الطلب المنخفض والمتوقع والأقصى بمعيار القبول نفسه. الأرقام التالية افتراضات تخطيطية خيالية بالكامل بالدولار الأمريكي دون ضرائب. ليست أسعار AKOOL أو عروض حساب أو نتائج أداء مرصودة. تشمل الرسوم الثابتة مقاعد المستخدمين، ويحتوي عمود الاستخدام على المشتريات الإضافية فقط.
| المدخل | منخفض | متوقع | أقصى | قيمتك |
|---|---|---|---|---|
| الدقائق المعتمدة | 20 | 60 | 120 | [ ] |
| الدقائق المولدة، شاملة المحاولات المعادة | 30 | 84 | 192 | [ ] |
| الرسوم الثابتة الموزعة | 80 | 80 | 80 | [ ] |
| مشتريات الاستخدام الإضافي | 0 | 40 | 160 | [ ] |
| التحرير: الساعات × 30 دولارًا | 1 × 30 = 30 | 2 × 30 = 60 | 5 × 30 = 150 | [ ] |
| المراجعة: الساعات × 40 دولارًا | 1 × 40 = 40 | 3 × 40 = 120 | 8 × 40 = 320 | [ ] |
| إجمالي التكلفة المنسوبة | 150 | 300 | 710 | [ ] |
| تكلفة الدقيقة المعتمدة | $7.50 | $5.00 | $5.92 | [ ] |
في هذا المثال، يوزع الطلب المتوقع التكلفة الثابتة على مخرجات معتمدة أكثر. يزيد الطلب الأقصى من إعادة المحاولات وجهد المراجعة، فترتفع التكلفة الموحدة مجددًا. لا يثبت أي سيناريو أن خيارًا ما أرخص عمومًا.
سجل الحصص غير المستخدمة بصورة منفصلة عن التكلفة النقدية. قد تفسر ضعف الاستفادة، لكنها ليست رسمًا آخر. تحقق من أن حجم الذروة يناسب الحصة المعروضة والتزامن المتاح وموارد المراجعة. لا تفيد تكلفة وحدة محسوبة أقل إذا وصل الصوت المعتمد بعد موعده.
كيف ينبغي تقييم AKOOL لهذا العبء؟
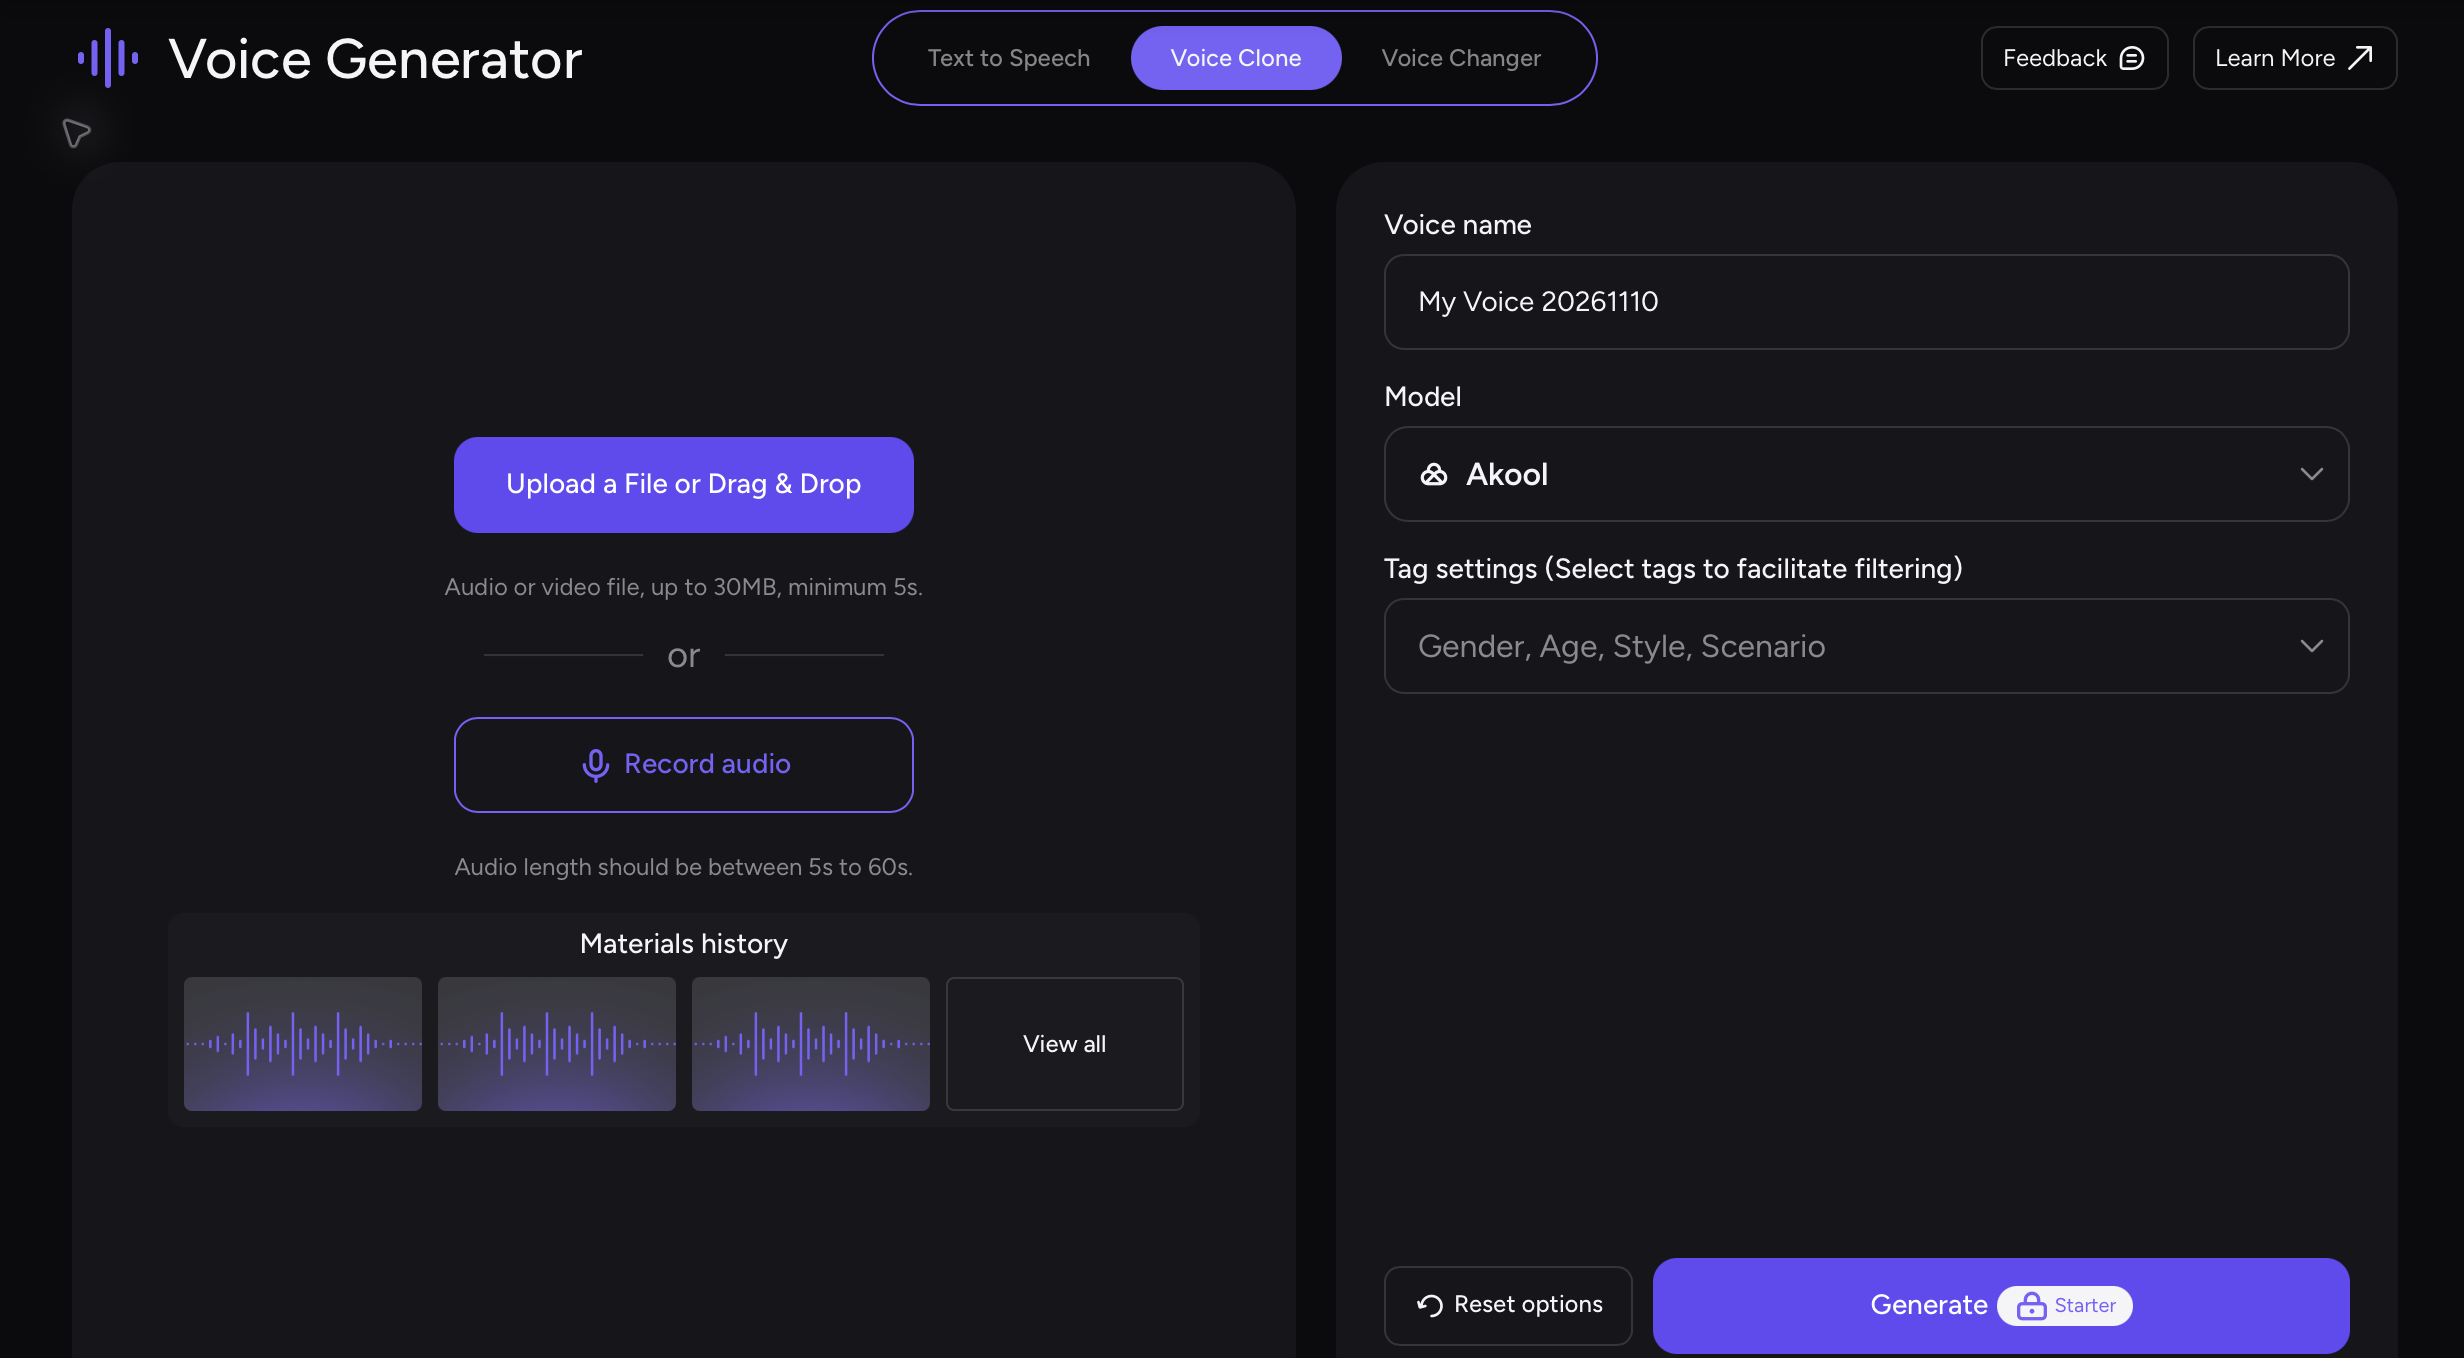
تحقق من مهمة كلام ممثلة في الحساب المختار قبل الاعتماد على الميزانية. يصف دليل مدخلات مقدم العرض من AKOOL الكلام المستند إلى النص ومدخلات الصوت المسجل مسبقًا. لا تثبت هذه الوثائق وجود تصدير للصوت وحده أو سعر كلام منطبق أو تكافؤ مع حل مستقل لمهمتك.
أكد إعدادات الصوت المتاحة ومسار الإخراج ووحدة الفوترة والحصة والتزامن والاستخدام التجاري المقصود. اطلب توضيحات حين تكون شروط الحساب غير مكتملة. أبق هذه الحقول غير متحقق منها حتى تدعمها أدلة الحساب أو عرض مكتوب.
استخدم سجل قبول للتجربة يشمل نسخة النص والصوت المختار والوحدات المرسلة والمدة المولدة والوحدات المفوترة وملاحظات النطق والإيقاع وفحوص التصدير والمدة المعتمدة. سجل وقت المراجع أثناء العمل. لا نقدم هنا اختبارًا بعبء متطابق أو عرض سعر للحساب.
قد يكون الاشتراك الأوسع مجديًا حين يكون لدى فريقك طلب حقيقي ومدرج في الميزانية على إمكاناته الأخرى. وزع هذه القيمة صراحة بدل افتراض أن كل ميزة مشمولة تحل محل نفقة قائمة. راجع شروط AKOOL الحالية، ثم احسب تكلفة مهمة كلام ممثلة واحدة.