
Comparez les coûts de production vocale par minute validée avec les mêmes exigences de texte, de voix, de langue et de validation. Incluez les abonnements, les accès payants, la consommation facturée, les nouvelles tentatives, le montage et la révision linguistique qualifiée. Utilisez une feuille de coûts et des scénarios de demande avant de prendre le prix affiché d’un abonnement pour votre budget de production.
Quelle unité utiliser pour comparer les coûts de production vocale ?
L’unité d’achat utile est la minute validée : un enregistrement conforme à vos critères de livraison et utilisable dans le projet prévu. Les caractères saisis décrivent le texte envoyé. Les minutes générées décrivent le résultat produit. Ni l’un ni l’autre ne mesure la quantité de narration acceptable réellement reçue par votre équipe.
Conservez ces trois mesures dans la feuille de calcul. Un texte peut donner des durées différentes selon le débit de parole, et les tentatives rejetées peuvent consommer des ressources sans augmenter le volume validé. Comptez un passage accepté une seule fois, même s’il apparaît dans plusieurs fichiers de révision internes.
Définissez la validation avant de recueillir des prix. Précisez le texte exact, la prononciation, le rythme, le format de livraison et l’usage autorisé. Si le livrable doit uniquement contenir de l’audio, vérifiez que le processus choisi le permet. Ne considérez pas le coût d’une présentation finalisée plus complète comme un devis vocal directement équivalent.
Quelles hypothèses de charge de travail doivent rester constantes ?
Préparez un cahier des charges commun à chaque devis et essai pilote. Utilisez une version approuvée du texte et un ensemble représentatif de langues. Incluez les noms, chiffres et termes difficiles lorsqu’ils font partie de la production habituelle ; un texte délibérément facile peut sous-estimer le travail de révision.
| Variable de travail | À maintenir constant | Votre spécification |
|---|---|---|
| Texte | Formulation approuvée et nombre de caractères | [ ] |
| Langue et voix | Langue, exigences de prononciation et source vocale autorisée | [ ] |
| Livraison | Rythme cible, plage de durée et format audio | [ ] |
| Validation | Réviseur identifié et critères objectifs de réussite | [ ] |
| Demande | Minutes validées et échéance par période | [ ] |
| Périmètre | Audio seul ou travail multimédia avec une répartition explicite | [ ] |
N’imposez pas une durée identique si elle rend une langue peu naturelle. Indiquez une plage de durée acceptable et utilisez les minutes réellement validées pour le calcul final. Gardez un message et un niveau de qualité équivalents.
Séparez la narration récurrente de la préparation initiale. La préparation de la voix, les choix de prononciation et la correction du texte peuvent avoir un impact différent le premier mois et les mois suivants. Conservez ces coûts dans la décision d’achat, même si vous présentez séparément les coûts de production récurrents.
Quels frais inclure dans la comparaison ?
Incluez les coûts nécessaires pour livrer le travail spécifié : engagement d’abonnement, accès payants, consommation supplémentaire, nouvelles tentatives facturées, postproduction et révision qualifiée. Utilisez des justificatifs de facturation réels ou un devis daté. Pour AKOOL, consultez les conditions actuelles des forfaits et confirmez la configuration applicable au compte.
Séparez l’engagement de trésorerie de la répartition des coûts. Un contrat annuel peut être affiché sous forme d’équivalent mensuel tout en exigeant un engagement plus important. Notez le calendrier des paiements, la devise et les taxes. Précisez si votre comparaison interne inclut, exclut ou traite comme non récupérables les taxes.
Ne comptez qu’une fois la consommation incluse et les recharges. Si l’abonnement couvre déjà le quota utilisé par la tâche, n’ajoutez pas une seconde charge théorique au total décaissé. Notez les unités consommées pour planifier la capacité et ajoutez au coût de trésorerie uniquement les achats supplémentaires réels.
Avant d’accepter un devis, demandez l’unité de facturation, le quota, le traitement des nouvelles tentatives, les conditions d’expiration ou de report, les accès nécessaires et les conditions d’usage commercial. Notez les limites de simultanéité ou de débit pertinentes pour les échéances. Indiquez « non confirmé » lorsqu’une réponse manque, sans la remplacer par une description générale du produit. Consultez le guide de facturation AKOOL pour trouver les informations propres au compte.
Comment calculer le coût par minute validée ?
Divisez le coût total attribuable à la production vocale par le nombre de minutes validées sur la même période. Gardez une vue séparée de la dépense marginale pour décider d’accepter ou non une tâche supplémentaire.
Coût par minute validée = (frais fixes répartis + achats de consommation supplémentaire + travail de production et de révision + autres frais attribuables) ÷ minutes validées.
| Donnée de la feuille de coûts | Méthode de saisie | Votre valeur |
|---|---|---|
| Frais fixes et accès payants | Répartir une seule fois selon une règle explicite | [ ] |
| Consommation supplémentaire | Recharges ou dépassements réellement achetés au-delà du quota inclus | [ ] |
| Nouvelles tentatives | Noter les unités et les frais ; exclure les montants déjà comptabilisés | [ ] |
| Montage | Heures × coût horaire chargé | [ ] |
| Révision linguistique | Heures de révision qualifiée × coût horaire | [ ] |
| Autres frais | Coûts nécessaires de livraison ou de droits non comptés ailleurs | [ ] |
| Minutes validées | Durée acceptée, comptabilisée une seule fois | [ ] |
| Résultat normalisé | Coût total attribuable ÷ minutes validées | [ ] |
Pour les abonnements partagés, choisissez une règle de répartition justifiable avant de comparer les résultats. Vous pouvez répartir selon la consommation suivie ou la capacité réservée, à condition d’appliquer la même règle à chaque période. Présentez le coût vocal réparti et l’engagement total d’abonnement pour qu’une faible allocation ne masque pas un achat important.
Si aucun résultat ne passe la révision, indiquez zéro minute validée et un coût par minute validée non défini. Ne divisez pas par la durée générée pour donner l’apparence d’un résultat satisfaisant. Examinez les enregistrements rejetés et conservez leur coût dans le suivi du projet.
Qu’est-ce qui change lorsque l’équipe grandit ?
Testez une demande faible, prévue et maximale avec les mêmes critères de validation. Les chiffres ci-dessous sont des hypothèses de planification entièrement fictives, en dollars américains hors taxes. Il ne s’agit ni de prix AKOOL, ni de devis de compte, ni de performances observées. Les frais fixes incluent les accès ; la colonne de consommation contient uniquement les achats supplémentaires.
| Donnée | Faible | Prévue | Maximale | Votre valeur |
|---|---|---|---|---|
| Minutes validées | 20 | 60 | 120 | [ ] |
| Minutes générées, nouvelles tentatives comprises | 30 | 84 | 192 | [ ] |
| Frais fixes répartis | 80 | 80 | 80 | [ ] |
| Achats de consommation supplémentaire | 0 | 40 | 160 | [ ] |
| Montage : heures × 30 USD | 1 × 30 = 30 | 2 × 30 = 60 | 5 × 30 = 150 | [ ] |
| Révision : heures × 40 USD | 1 × 40 = 40 | 3 × 40 = 120 | 8 × 40 = 320 | [ ] |
| Coût total attribuable | 150 | 300 | 710 | [ ] |
| Coût par minute validée | $7.50 | $5.00 | $5.92 | [ ] |
Dans cet exemple, la demande prévue répartit les frais fixes sur davantage de minutes validées. La demande maximale augmente les nouvelles tentatives et le travail de révision ; le coût normalisé remonte donc. Aucun scénario ne prouve qu’une option est généralement moins chère.
Notez les quotas inutilisés séparément des décaissements. Ils peuvent expliquer une faible utilisation, mais ne constituent pas des frais supplémentaires. Vérifiez si le volume maximal respecte le quota du devis, la capacité de traitement simultané et les effectifs de révision. Un coût unitaire calculé plus bas ne sert à rien si l’audio validé arrive après l’échéance.
Comment évaluer AKOOL pour cette charge de travail ?
Validez une tâche vocale représentative dans le compte choisi avant de vous fier au budget. Le guide des entrées pour les présentateurs d’AKOOL décrit la parole à partir d’un texte et les entrées audio préenregistrées. Cette documentation ne prouve ni l’existence d’un export audio seul, ni un tarif vocal applicable, ni une équivalence avec une solution autonome pour votre tâche.
Confirmez les réglages vocaux disponibles, la méthode de sortie, l’unité de facturation, le quota, la simultanéité et l’usage commercial prévu. Demandez des précisions lorsque les conditions du compte sont incomplètes. Gardez ces champs non vérifiés tant qu’ils ne sont pas étayés par des éléments du compte ou un devis écrit.
Utilisez un registre de validation du pilote comprenant la version du texte, la voix choisie, les unités envoyées, la durée générée, les unités facturées, les observations de prononciation et de rythme, les vérifications d’export et la durée validée. Enregistrez le temps de révision au fil du travail. Aucun test à charge équivalente ni devis de compte n’est présenté ici.
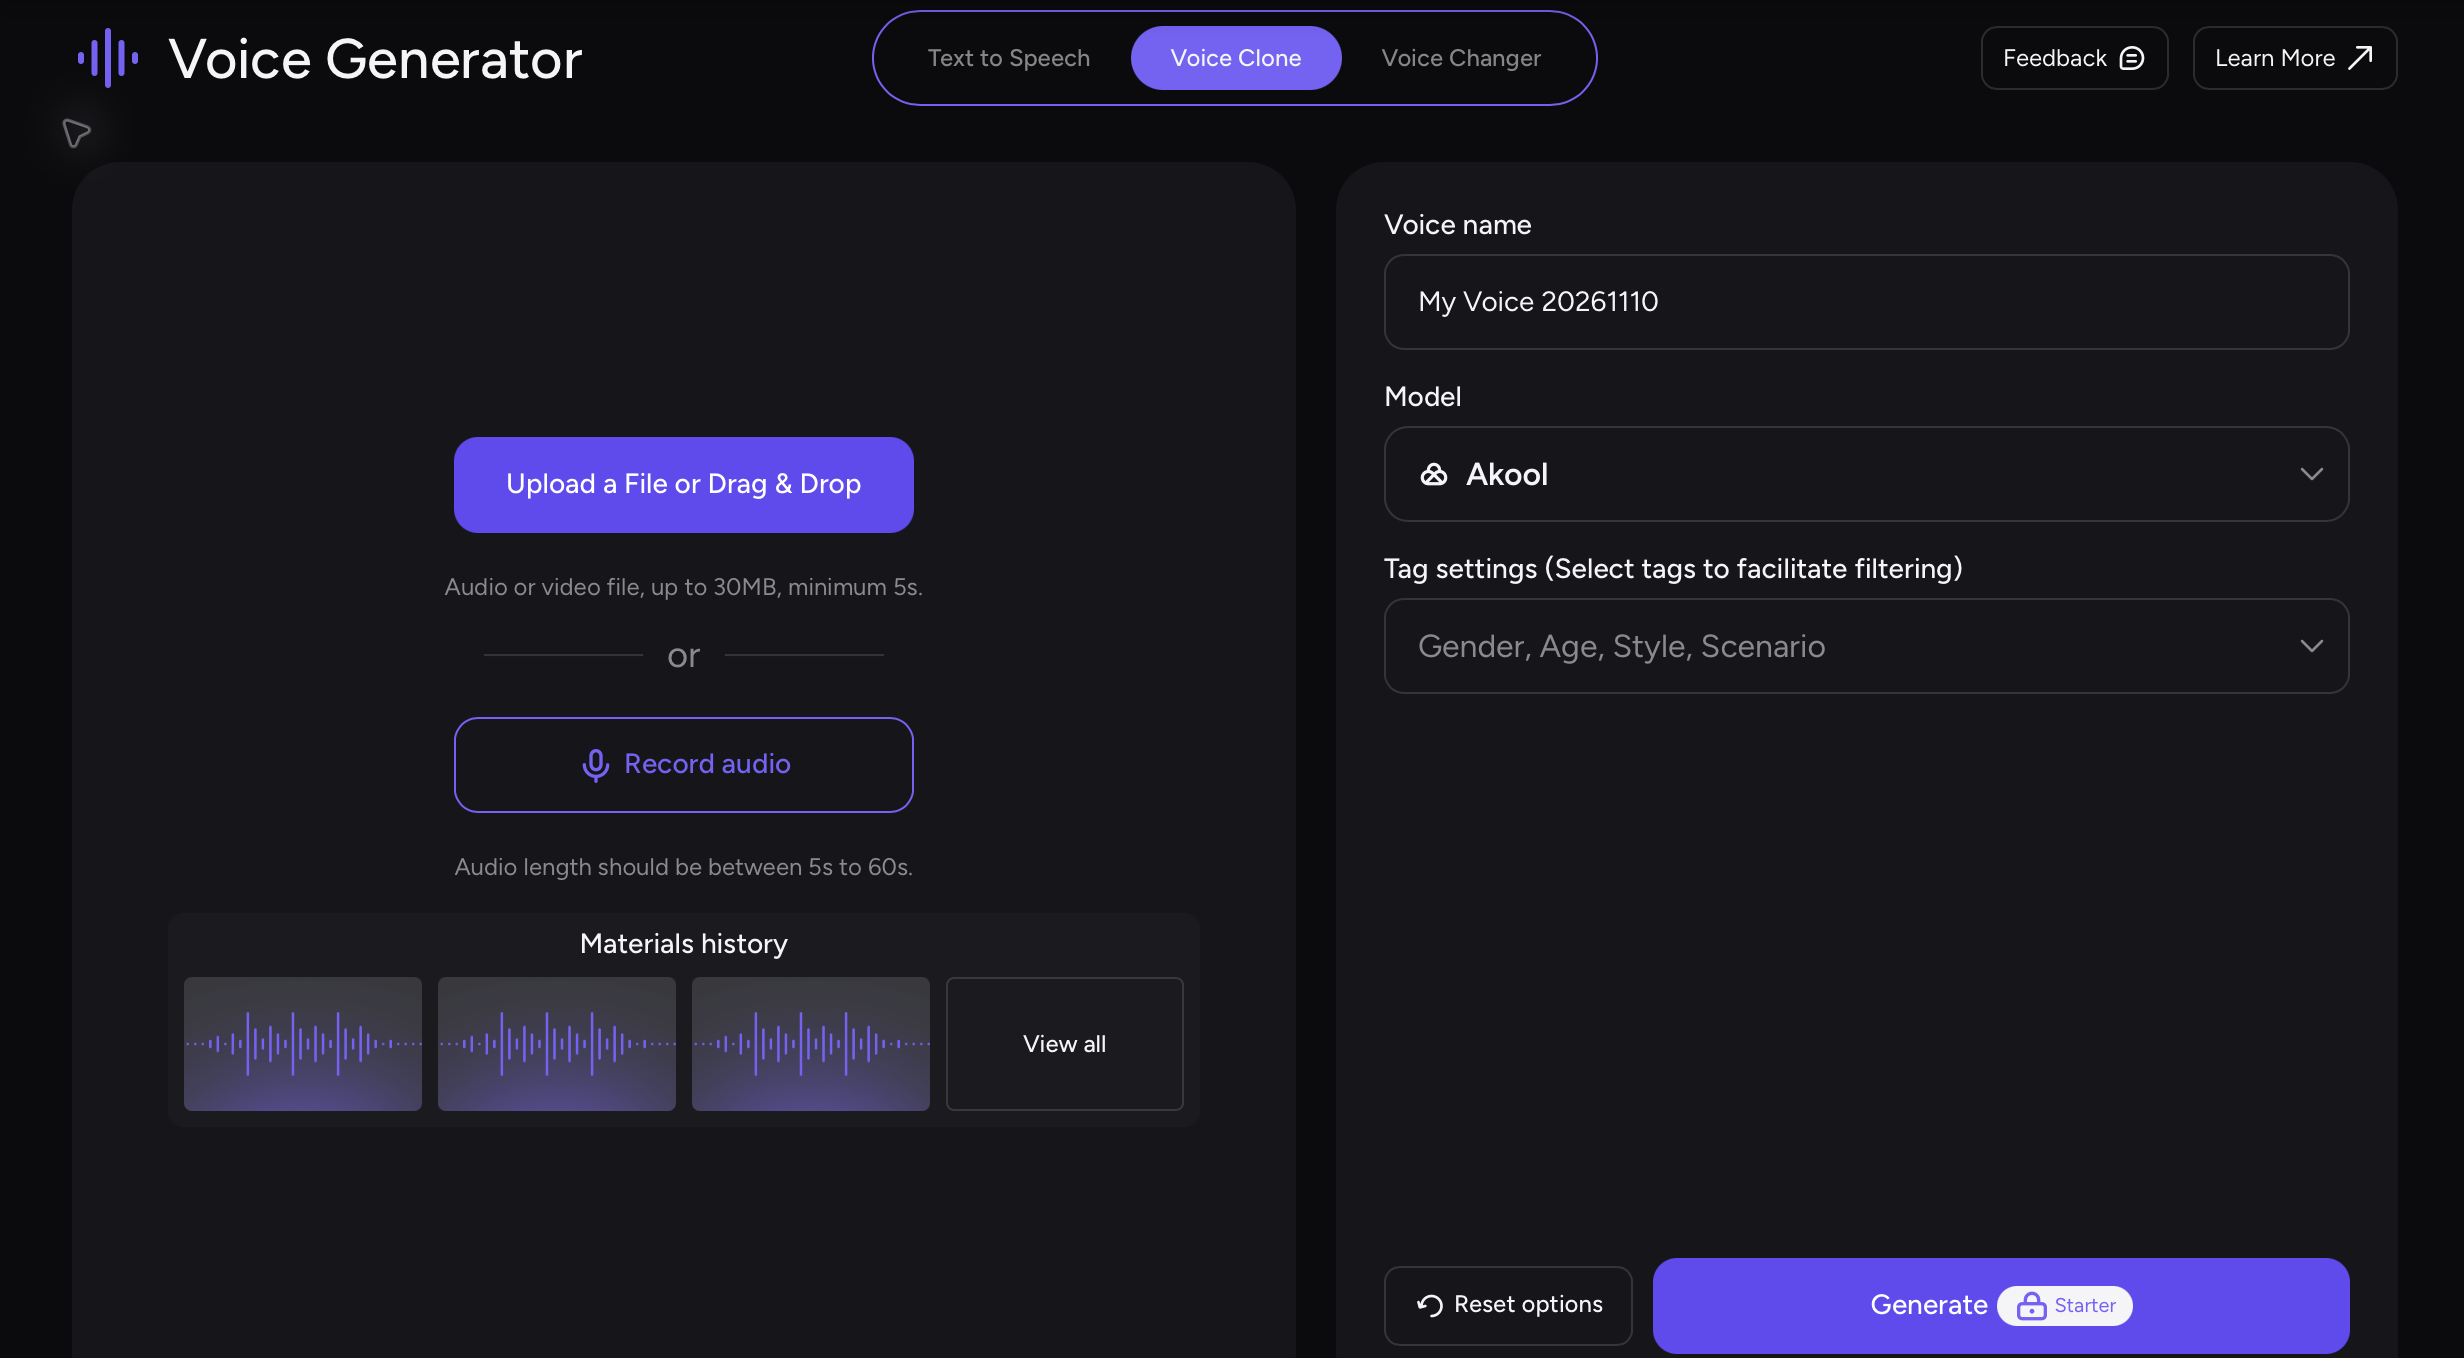
Un abonnement plus large peut être pertinent si votre équipe a une demande réelle et budgétée pour ses autres fonctions. Attribuez cette valeur explicitement au lieu de supposer que chaque fonction incluse remplace une dépense existante. Consultez les conditions actuelles d’AKOOL, puis chiffrez une tâche vocale représentative.