
同じ台本、音声、言語、合格基準のもとで、合格した音声1分あたりの制作費を比較しましょう。サブスクリプション、有料ユーザー枠、課金対象の利用量、再試行、編集、専門知識を持つ担当者による言語レビューを含めます。料金表の月額をそのまま制作予算と考える前に、費用計算表と需要シナリオで作業量を評価してください。
音声制作費はどの単位で比較すべきですか?
購入判断に役立つ単位は「合格した音声の1分」です。納品基準を満たし、予定するプロジェクトで使用できる音声を指します。入力文字数は送信したテキスト量、生成分数は出力された音声の長さです。どちらも、チームが実際に得る使用可能なナレーションの量を示すものではありません。
計算表には3つの指標をすべて残しましょう。同じ台本でも話す速さによって長さが変わり、不合格の試行は利用量を消費しても合格音声を増やしません。社内レビュー用の複数ファイルに同じ一節が含まれていても、合格した音声は一度だけ数えます。
価格を集める前に合格基準を定義してください。正確な文言、発音、話す速さ、納品形式、許可された用途を指定します。音声のみが必要なら、選んだ制作方法でその形式を出力できるか確認しましょう。より広い範囲を含む完成済みプレゼンテーションの費用を、同等の音声制作見積もりとして扱わないでください。
どの作業条件を一定に保つ必要がありますか?
すべての見積もりと試験制作に共通する作業仕様を作成します。承認済みの同じ台本と、実際の構成を代表する言語の組み合わせを使用してください。通常の制作に含まれる難しい名前、数字、専門用語も入れます。意図的に簡単な台本を使うと、レビュー作業を過小評価する可能性があります。
| 作業条件 | 一定に保つ内容 | 自社の仕様 |
|---|---|---|
| 台本 | 承認済みの文言と文字数 | [ ] |
| 言語と音声 | 言語、発音要件、使用を許可された音声素材 | [ ] |
| 納品 | 目標の話速、許容する長さ、音声形式 | [ ] |
| 合格基準 | 担当レビュー者と客観的な合格条件 | [ ] |
| 需要 | 期間ごとの合格音声分数と期限 | [ ] |
| 範囲 | 音声のみ、または明示的に費用配分した複合メディア作業 | [ ] |
ある言語が不自然になる場合は、長さを無理にそろえないでください。許容する納品時間の範囲を示し、最終計算には実際の合格分数を使います。伝えたい内容と品質基準は同等に保ちましょう。
定期的なナレーション制作と初回の準備を分けてください。音声の準備、発音の決定、台本の修正は、初月とその後の制作で影響が異なることがあります。継続的な制作費を別に報告する場合でも、購入判断には初期費用を含めます。
比較にはどの費用を含めますか?
指定した作業の納品に必要な費用を含めます。サブスクリプションの契約費用、有料ユーザー枠、追加利用、課金される再試行、仕上げ、専門的なレビューが対象です。実際の請求記録または日付入りの見積もりを使ってください。AKOOLでは、現在のプラン条件を確認し、対象アカウントに適用される構成を確かめましょう。
支払義務と費用配分を分けてください。年契約が月額換算で表示されていても、実際にはより大きな支払義務が発生することがあります。支払時期、通貨、税を記録します。社内比較では、税込、税抜、控除できない税の扱いを明記してください。
プラン内の利用枠と追加購入を重複計上しないでください。サブスクリプションが作業で使う利用枠をすでに賄っている場合、仮の利用料金を現金支出にもう一度加えてはいけません。消費単位は容量計画のために記録し、現金支出には実際の追加購入だけを加えます。
見積もりを受け入れる前に、課金単位、利用枠、再試行の扱い、有効期限や繰り越し、必要なアクセス権、商用利用条件を確認してください。期限に関係する同時実行数や処理量の条件も記録します。未回答の項目は「未確認」とし、一般的な製品説明で埋めないでください。アカウント固有の情報は、AKOOLの請求ガイドを参照して確認します。
合格音声1分あたりの費用はどう計算しますか?
音声制作に帰属する総費用を、同じ期間の合格音声分数で割ります。追加の仕事を1件受けるか判断する際には、限界支出を別に確認できるようにしましょう。
合格音声1分あたりの費用 =(配分した固定費 + 追加利用の購入費 + 制作・レビューの人件費 + その他の帰属費用)÷ 合格音声分数。
| 費用計算表の項目 | 記録方法 | 入力欄 |
|---|---|---|
| 固定費と有料ユーザー枠 | 明示したルールで一度だけ配分 | [ ] |
| 追加利用 | プラン内の枠を超えて実際に購入した追加分 | [ ] |
| 再試行 | 単位と課金額を記録し、上ですでに数えた費用を除く | [ ] |
| 編集 | 作業時間 × 間接費込みの時間単価 | [ ] |
| 言語レビュー | 適任者のレビュー時間 × 時間単価 | [ ] |
| その他の費用 | 他で数えていない、必要な納品費や権利費 | [ ] |
| 合格音声分数 | 合格した出力の長さを一度だけ計上 | [ ] |
| 統一した指標 | 帰属する総費用 ÷ 合格音声分数 | [ ] |
共有サブスクリプションでは、結果を比較する前に合理的な配分ルールを決めてください。毎回同じルールを使うなら、記録した利用量や確保した容量に基づいて配分できます。音声制作への配分額とサブスクリプション全体の支払義務を両方示し、小さな配分額によって大きな購入額が隠れないようにします。
合格する出力がなければ、合格音声は0分、1分あたりの費用は定義不能と報告します。生成した長さで割って成功したように見せてはいけません。不合格の原因を調べ、その支出もプロジェクト記録に残しましょう。
チームの規模が拡大すると何が変わりますか?
同じ合格基準で、需要が少ない場合、想定どおりの場合、ピーク時を試算します。以下の数字はすべて税抜米ドルによる仮の計画値です。AKOOLの価格、アカウントの見積もり、観測された実績ではありません。固定費にはユーザー枠を含み、利用費の列は追加購入だけを示します。
| 項目 | 少量 | 想定量 | ピーク | 入力欄 |
|---|---|---|---|---|
| 合格音声分数 | 20 | 60 | 120 | [ ] |
| 再試行を含む生成分数 | 30 | 84 | 192 | [ ] |
| 配分した固定費 | 80 | 80 | 80 | [ ] |
| 追加利用の購入費 | 0 | 40 | 160 | [ ] |
| 編集:時間 × 30米ドル | 1 × 30 = 30 | 2 × 30 = 60 | 5 × 30 = 150 | [ ] |
| レビュー:時間 × 40米ドル | 1 × 40 = 40 | 3 × 40 = 120 | 8 × 40 = 320 | [ ] |
| 帰属する総費用 | 150 | 300 | 710 | [ ] |
| 合格音声1分あたりの費用 | $7.50 | $5.00 | $5.92 | [ ] |
この例では、想定量の需要で固定費がより多くの合格音声に配分されます。ピーク時には再試行とレビュー作業が増えるため、統一指標の費用が再び上がります。どのシナリオも、特定の選択肢が常に安いことを示すものではありません。
未使用の利用枠は、現金支出と分けて記録します。利用効率が低い理由にはなりますが、追加料金ではありません。ピーク時の量が、見積もりの利用枠、同時実行能力、レビュー担当者の体制に収まるか確認してください。計算上の単価が低くても、合格音声が納期に間に合わなければ役に立ちません。
この作業に対してAKOOLをどう評価すべきですか?
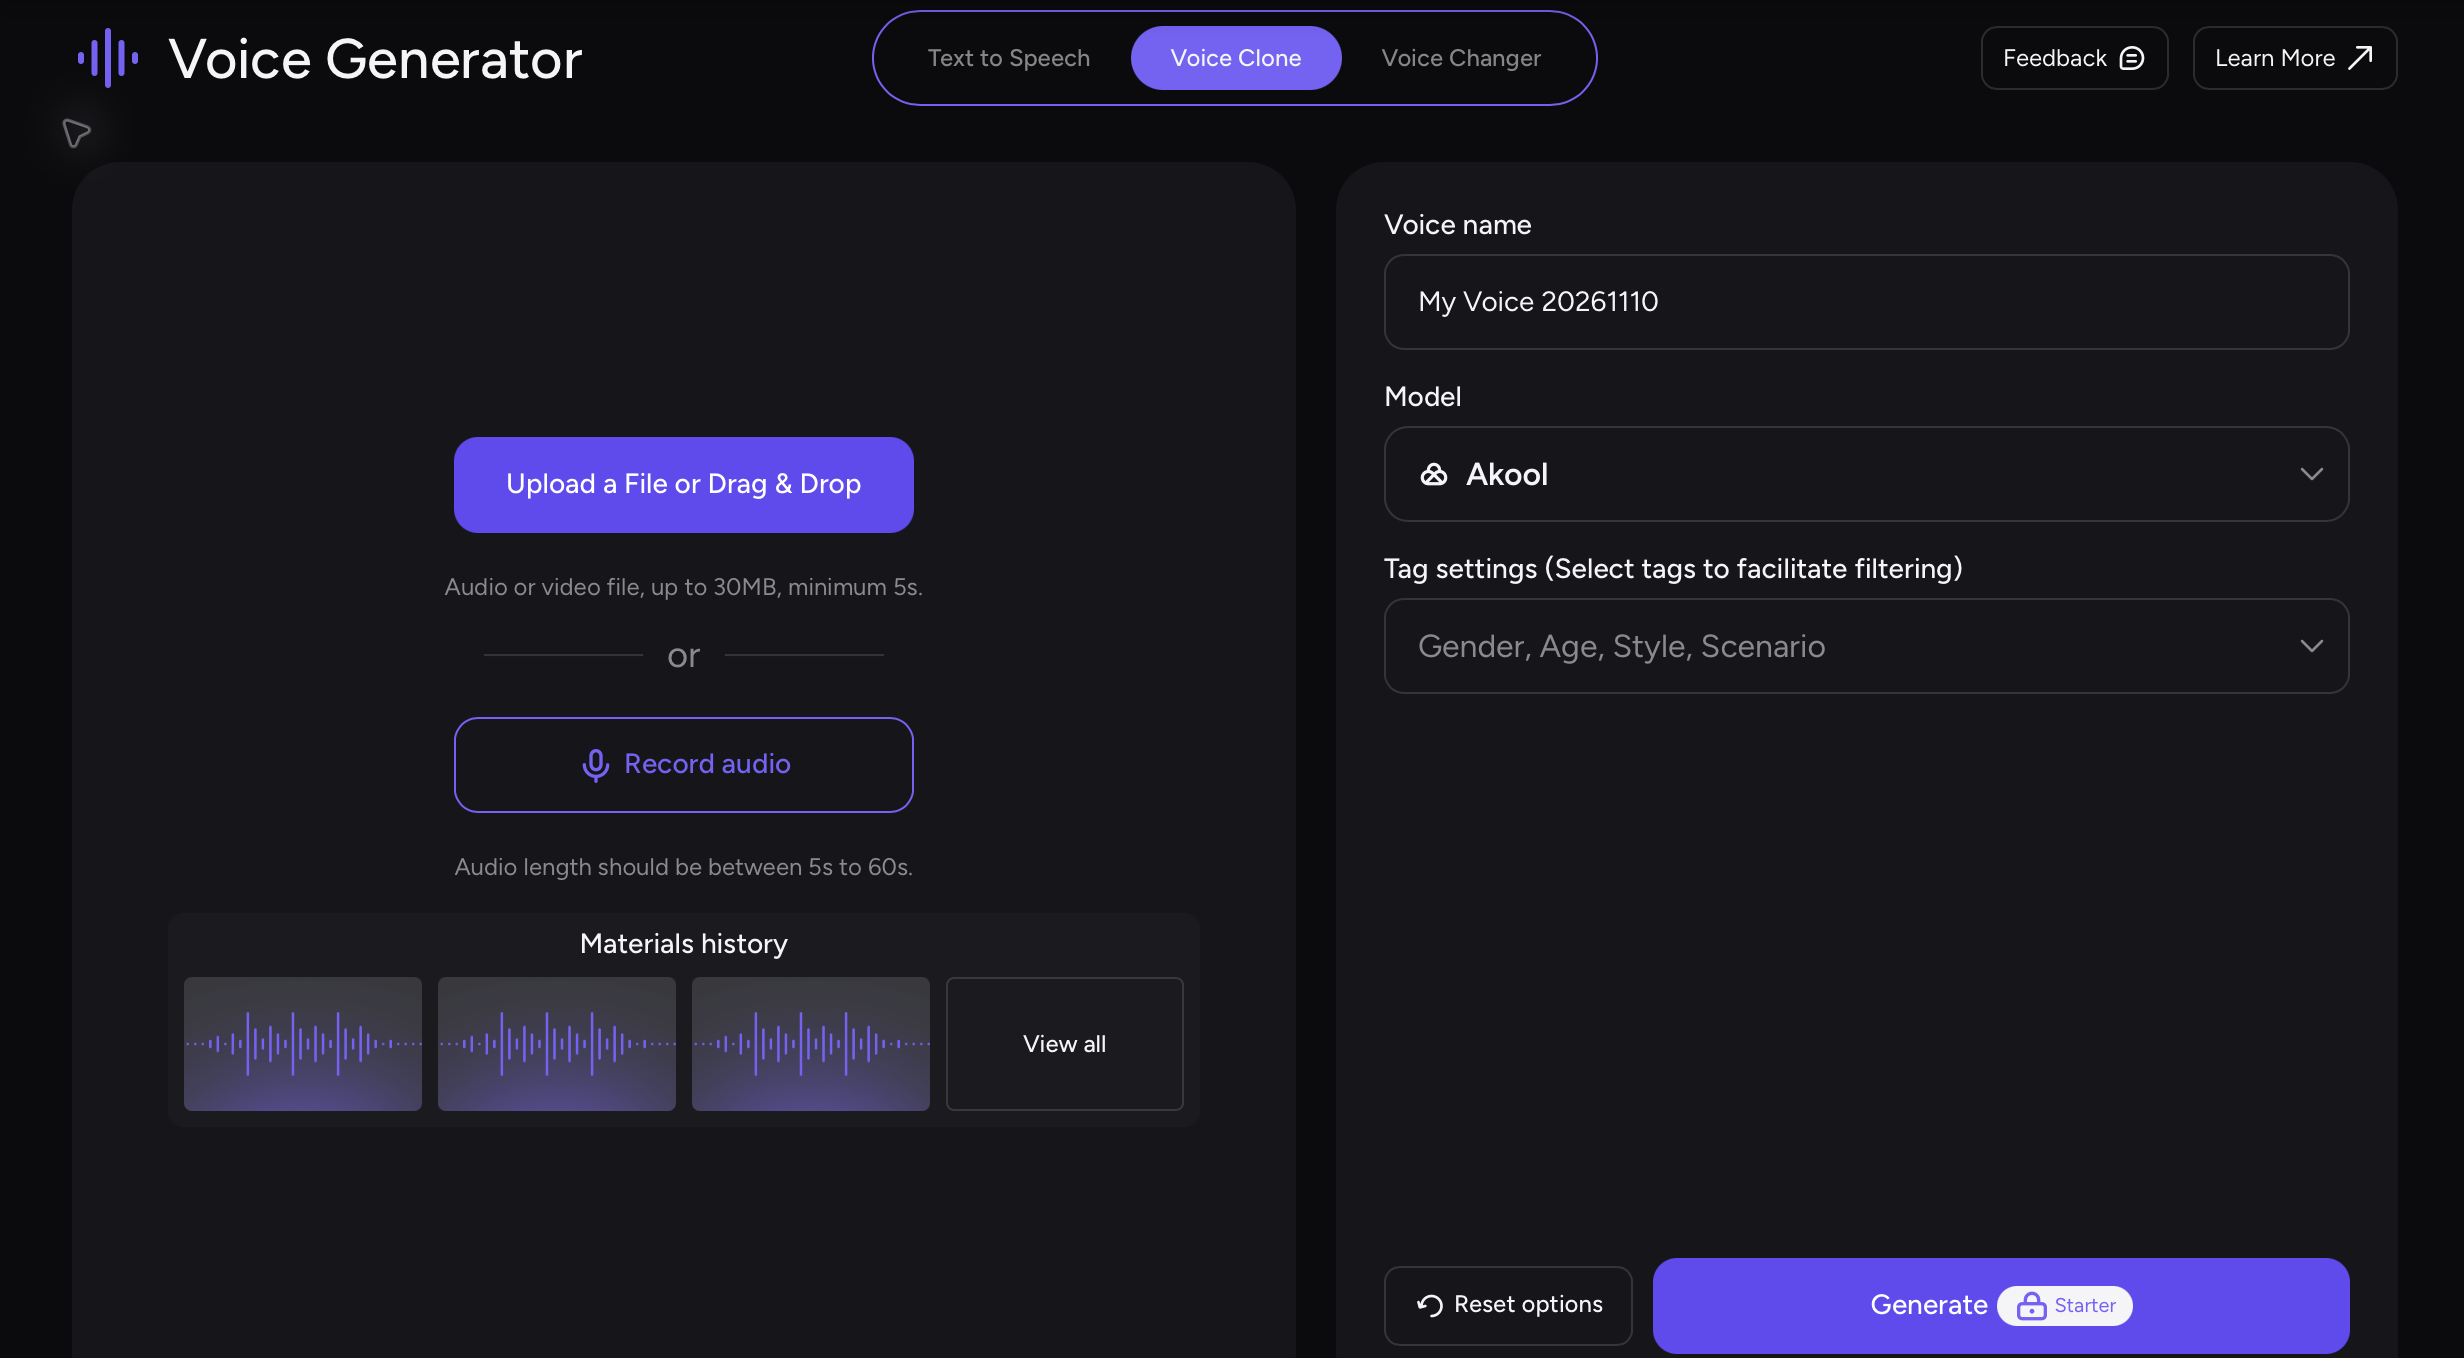
予算を判断材料にする前に、対象アカウントで代表的な音声作業を1件検証しましょう。AKOOLのプレゼンター入力ガイドは、台本に基づく発話と録音済み音声の入力を説明しています。この資料だけでは、音声のみの書き出し、適用される音声料金、あるいは今回の作業で単独の音声サービスと同等であることは確認できません。
利用可能な音声設定、出力方法、課金単位、利用枠、同時実行数、予定する商用利用を確認してください。アカウント条件が不完全なら説明を求めます。アカウント内の根拠や書面の見積もりが得られるまで、これらの項目は未検証として扱いましょう。
試験制作の合格記録には、台本の版、選択した音声、送信単位、生成時間、請求単位、発音と話速の指摘、書き出し確認、合格音声の長さを含めます。作業中にレビュー時間を記録してください。ここでは、同じ作業条件による比較試験やアカウントの見積もりは提示していません。
チームが他の機能にも実際の予算付き需要を持つなら、広い機能を含むサブスクリプションに価値がある場合があります。すべての付属機能が既存支出を置き換えると考えず、その価値を明示的に配分してください。AKOOLの現在の条件を確認し、代表的な音声作業1件の費用を計算しましょう。