
在相同的脚本、声音、语言和验收要求下,比较每分钟验收通过的音频所对应的语音制作成本。计入订阅、付费用户席位、计费用量、重试、编辑和专业语言审核。先用成本工作表和需求情景评估实际工作量,再判断广告中的订阅价格能否代表制作预算。
比较语音成本应该采用什么单位?
有用的采购单位是“验收通过的一分钟音频”:它达到交付标准,并能用于预定项目。输入字符数描述提交的文本量,生成分钟数描述产出的音频时长。两者都不能直接说明团队最终获得了多少合格旁白。
在工作表中保留这三项指标。同一脚本在不同语速下可能生成不同时长,而不合格的尝试会消耗用量,却不会增加验收通过的产出。同一段合格音频即使出现在多个内部审核文件中,也只计一次。
收集报价前,先定义验收标准。明确文案准确性、发音、节奏、交付格式和授权用途。如果需要的交付物只有音频,应确认所选流程能够提供这种输出。不要把包含更多制作环节的完整演示作品费用,当作可以直接等价比较的语音报价。
哪些工作量假设必须保持一致?
制定一份随每次询价和试点一同提供的工作量说明。使用同一版已批准脚本和具有代表性的语言组合。如果日常制作包含难读姓名、数字和术语,也应纳入测试。刻意选择简单脚本,可能低估审核工作量。
| 工作量变量 | 保持一致的内容 | 你的规格 |
|---|---|---|
| 脚本 | 已批准文案与字符数 | [ ] |
| 语言和声音 | 语言、发音要求和获授权的声音来源 | [ ] |
| 交付 | 目标语速、时长范围和音频格式 | [ ] |
| 验收 | 指定审核人和客观通过条件 | [ ] |
| 需求 | 各周期的合格分钟数与截止时间 | [ ] |
| 范围 | 仅音频,或明确分摊费用的混合媒体工作 | [ ] |
如果强行统一时长会让某种语言不自然,就不要要求时长完全一致。规定允许的交付时长范围,并在最终计算中使用实际验收通过的分钟数。保持传达信息与质量标准等价。
将持续旁白制作与一次性准备分开。声音准备、发音决策和脚本清理,对首月和后续制作的影响可能不同。即使另外报告经常性制作成本,也应在采购决策中保留这些初期成本。
比较时应该计入哪些费用?
纳入完成指定工作量所必需的成本:订阅付款承诺、付费用户席位、额外用量、计费重试、后期制作和专业审核。使用实际账单证据或带日期的报价。对于 AKOOL,请查看当前套餐条款并确认适用的账户配置。
将现金付款承诺与成本分摊分开。年付合同可能按月均价格展示,却要求承担更大的付款承诺。记录付款时间、币种和税费。内部比较应明确采用含税、未税还是不可抵扣税费的口径。
套餐已含用量与额外充值都只计一次。如果订阅已经覆盖任务消耗的额度,就不要再把一笔假设用量费加进现金支出总额。为容量规划记录消耗单位,现金成本中仅加入实际新增购买。
接受报价前,询问计费单位、额度、重试处理方式、到期或结转规则、所需访问权限和商用条款。记录与截止时间有关的并发或吞吐量条件。未获得答案的项目应标记“未确认”,不要用泛泛的产品介绍代替。使用AKOOL 账单指南查找具体账户信息。
如何计算每分钟合格音频的成本?
用同一周期内可归属的语音制作总成本,除以验收通过的音频分钟数。决定是否承接额外一项任务时,另行查看边际支出。
每分钟合格音频成本 =(分摊固定费用 + 额外用量购买 + 制作及审核人力 + 其他可归属费用)÷ 合格分钟数。
| 成本工作表项目 | 记录方式 | 填写数值 |
|---|---|---|
| 固定费用与付费用户席位 | 按照明确的规则分摊一次 | [ ] |
| 额外用量 | 超出套餐已含额度后实际购买的充值或超额用量 | [ ] |
| 重试 | 记录单位和费用,排除已在上述项目中计入的金额 | [ ] |
| 编辑 | 工时 × 包含相关负担的每小时人力成本 | [ ] |
| 语言审核 | 合格审核人员工时 × 每小时成本 | [ ] |
| 其他费用 | 未在其他项目中计入的必要交付或权利费用 | [ ] |
| 合格分钟数 | 验收通过的产出时长,只计一次 | [ ] |
| 统一口径结果 | 可归属总成本 ÷ 合格分钟数 | [ ] |
使用共享订阅时,在比较结果前先选择有依据的分摊规则。可以按记录的用量或预留容量分摊,前提是每个周期执行相同规则。同时展示分摊给语音制作的成本和完整订阅付款义务,避免较小的分摊额掩盖较大的采购承诺。
如果没有产出通过审核,应报告合格音频为零分钟,每分钟合格音频成本无法定义。不要除以生成时长来制造看似成功的结果。调查不合格输出,并在项目记录中保留相关支出。
团队规模扩大时,会发生什么变化?
用相同验收标准测试低、预计和高峰需求。以下数字完全是假设性规划输入,以不含税美元表示。它们不是 AKOOL 价格、账户报价或实测表现。固定费用包含用户席位,用量列仅列实际新增购买。
| 项目 | 低需求 | 预计需求 | 高峰需求 | 填写数值 |
|---|---|---|---|---|
| 合格分钟数 | 20 | 60 | 120 | [ ] |
| 生成分钟数,含重试 | 30 | 84 | 192 | [ ] |
| 分摊固定费用 | 80 | 80 | 80 | [ ] |
| 额外用量购买 | 0 | 40 | 160 | [ ] |
| 编辑:工时 × 30 美元 | 1 × 30 = 30 | 2 × 30 = 60 | 5 × 30 = 150 | [ ] |
| 审核:工时 × 40 美元 | 1 × 40 = 40 | 3 × 40 = 120 | 8 × 40 = 320 | [ ] |
| 可归属总成本 | 150 | 300 | 710 | [ ] |
| 每分钟合格音频成本 | $7.50 | $5.00 | $5.92 | [ ] |
在这个示例中,预计需求将固定分摊额分布到更多合格产出上。高峰需求增加重试和审核工作量,因此统一口径成本再次上升。任何一个情景都不能证明某种选项普遍更便宜。
将未使用额度与现金成本分开记录。它可能解释使用效率低,但不代表另一笔费用。检查高峰量是否符合报价额度、可用并发能力和审核人力。即使计算出的单位成本较低,如果合格音频超过截止时间才交付,也没有实际意义。
如何针对这类工作量评估 AKOOL?
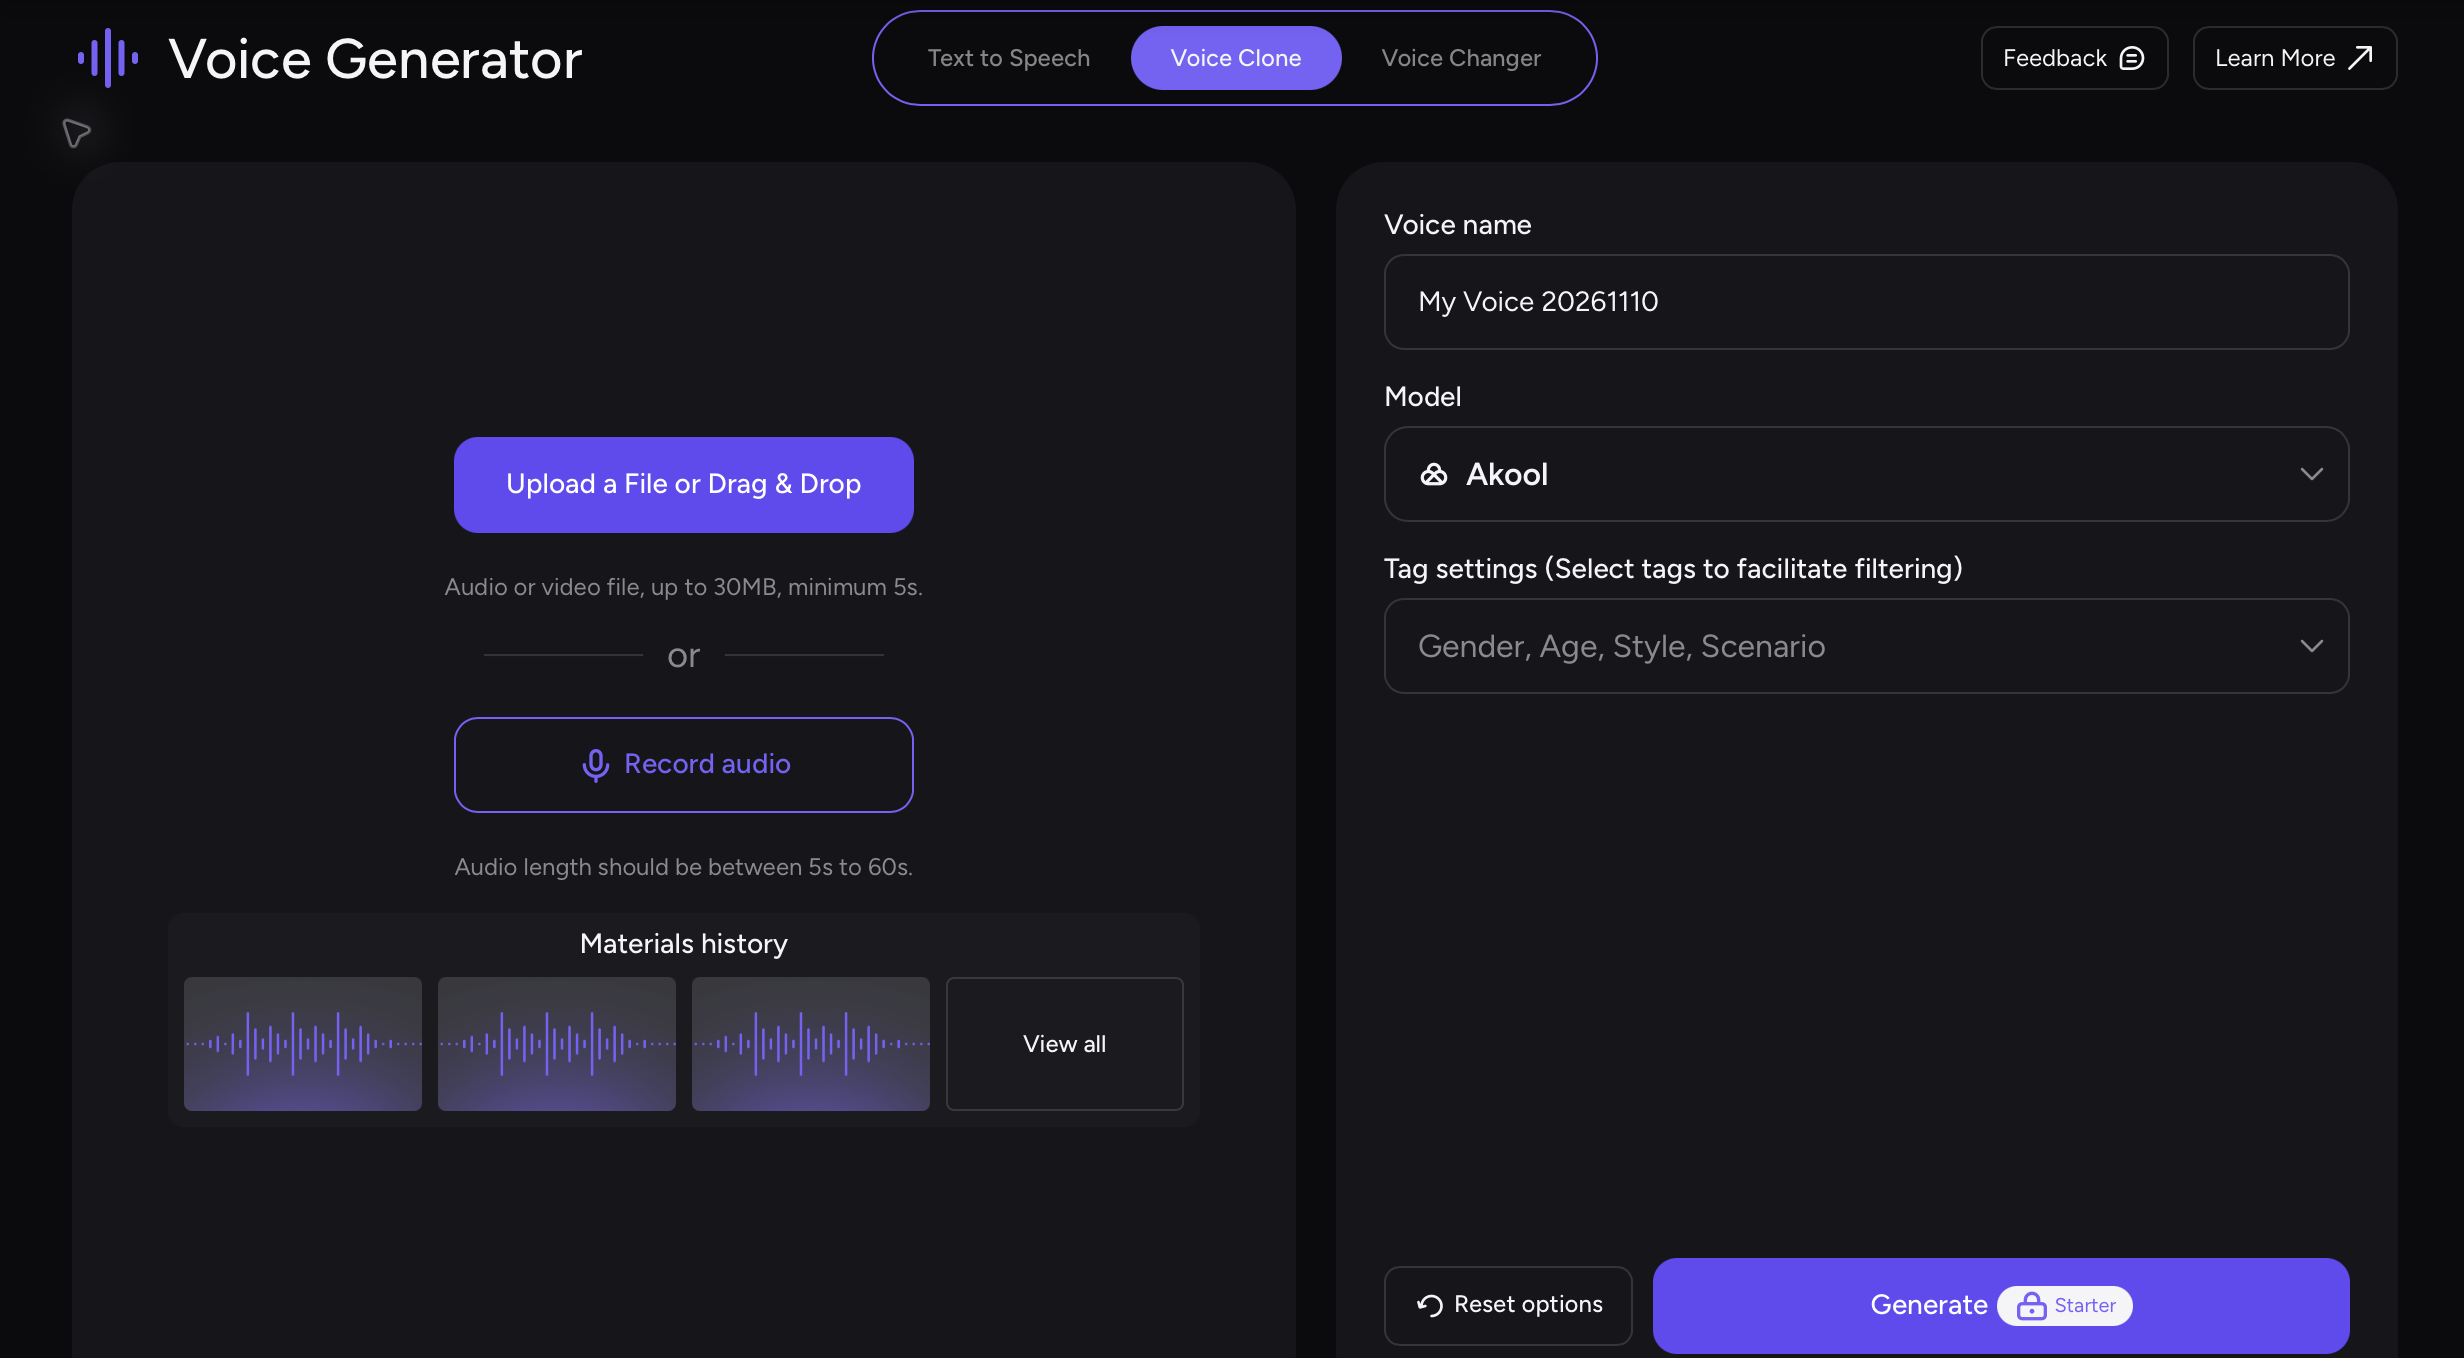
依赖预算做决策前,先在所选账户中验证一项有代表性的语音任务。AKOOL 的演示者输入指南描述了基于脚本的发声与预录音频输入。这份文档并不能证明你的任务支持仅音频导出、适用某个语音费率,或与独立语音工具具有同等能力。
确认可用声音设置、输出途径、计费单位、额度、并发能力和预定商用用途。账户条款不完整时应要求澄清。在获得账户证据或书面报价之前,将这些字段保留为未验证。
建立试点验收记录,包含脚本版本、所选声音、提交单位、生成时长、计费单位、发音与节奏问题、导出检查和验收通过时长。在工作发生时记录审核人员用时。本文未提供相同工作量下的对比测试或账户报价。
如果团队对其他功能确实存在已列入预算的需求,更广泛的订阅可能值得考虑。明确分摊这部分价值,不要默认每项附带功能都能替代现有支出。查看AKOOL 当前条款,再为一项有代表性的语音任务核算成本。